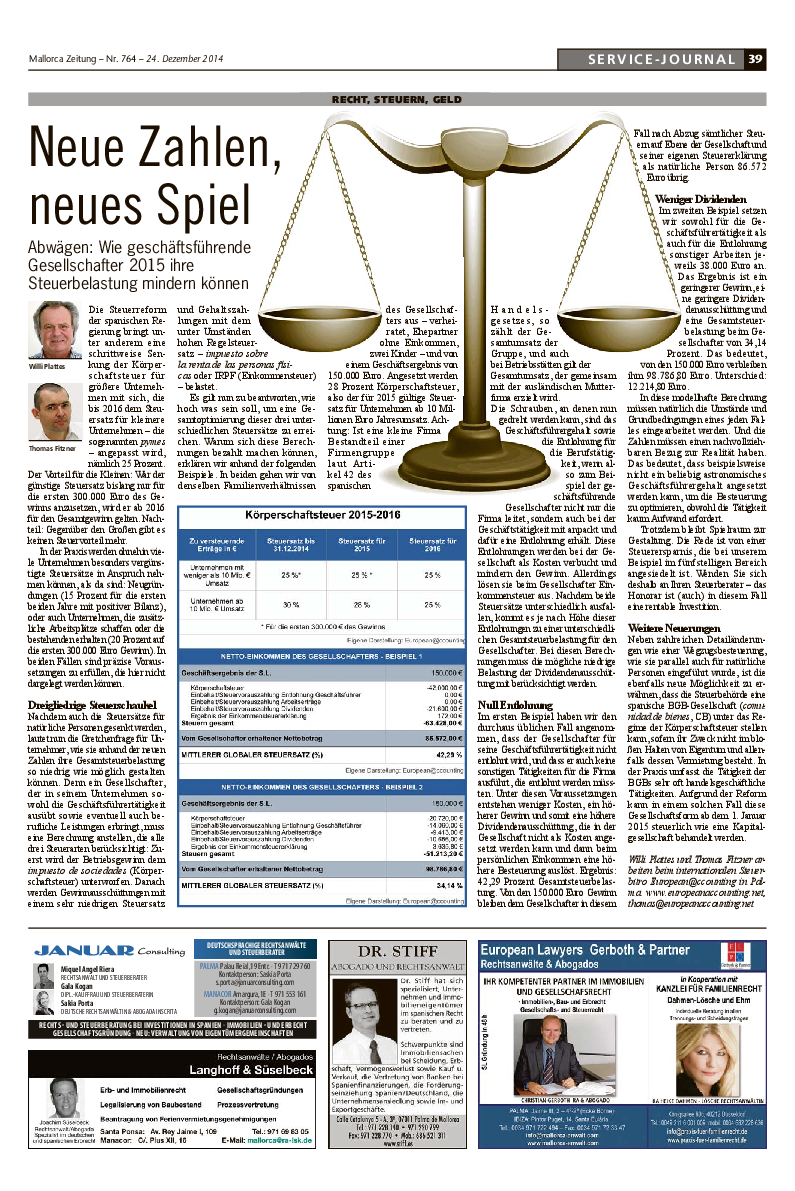
Die Veränderungen der Steuersätze aufgrund der Steuerreform in Spanien machen eine Überprüfung in Unternehmen nötig, um die optimale Steuerstruktur für geschäftsführende Gesellschafter zu ermitteln. Da auf die verschiedenen Variablen - Geschäftsführergehalt, Unternehmensgewinn und Gewinnausschüttung - unterschiedliche Steuersätze und Buchhaltungsnormen anzuwenden sind (Gehalt stellt Kosten dar, Gewinnausschüttung nicht), kann man an diesen Schrauben drehen, um eine gesamthafte steuerliche Optimierung zu erreichen. Dargestellt sind zwei Rechenbeispiele, die ausgehend von einem Geschäftsergebnis von 150.000 Euro eine Gesamt-Besteuerungsdifferenz im fünfstelligen Bereich aufweisen.
Weiterführende Informationen zum Thema
 Spanien: Keine Vermögensteuer für Kommanditisten einer deutschen KommanditgesellschaftIStR - Internationales Steuerrecht - Das langerwartete Ergebnis der verbindlichen Auskunft liegt vor
- Keine Vermögensteuer bei Immobilienbesitz über ausländische GesellschaftenDer Immobilienbesitz über gebietsfremde Gesellschaften unterliegt nicht der Vermögensteuer (IP).
 So können Bauträger Steuern sparenDurch die Wahl länderübergreifender Investitionsstrukturen entstehen signifikante Unterschiede bei der Steuerbelastung.



