Am 26. Oktober hat das deutsche Bundesministerium der Finanzen zur passiven Entstrickung, dem Entstrickungszeitpunkt und der Mitteilungspflicht durch den Steuerpflichtigen Stellung genommen. Es besteht aktueller Handlungsbedarf. Unter dem Aktenzeichen IV B 5 - S 1348/07/10002-01 DOK 2018/0734820 wird Folgendes beschrieben:
Passive Entstrickung und Entstrickungszeitpunkt
Der Tatbestand des Ausschlusses oder der Beschränkung des Besteuerungsrechts der Bundesrepublik Deutschland….. setzt keine Handlung des Steuerpflichtigen voraus. Er kann unabhängig von einer Handlung des Steuerpflichtigen durch eine Änderung der rechtlichen Ausgangssituation ausgelöst werden – sogenannte passive Entstrickung; zum Beispiel infolge der erstmaligen Anwendbarkeit eines erstmals abgeschlossenen oder revidierten Doppelbesteuerungsabkommens, welches eine mit Artikel 13 Absatz 4 OECD-Musterabkommen vergleichbare Regelung enthält……bezogen auf das revidierte Doppelbesteuerungsabkommen mit Spanien vom 3. Februar 2011 (BGBl. II 2012 S. 18, BStBl I 2013 S. 349) ist dies gemäß Artikel 30 Absatz 2 dieses Abkommens der 1. Januar 2013, 0 Uhr. Außerdem wird auf die Mitteilungspflichten bei Auslandsbeziehungen nach § 138 Absatz 2 AO (neue Fassung) hingewiesen.
Hinweis:
Betroffen ist jeder deutsche Steuerpflichtige mit einer spanischen S.L. Wer vorsätzlich oder leichtfertig der Mitteilungspflicht nach § 138 Absatz 2 nicht, nicht vollständig oder nicht rechtzeitig nachkommt….. kann mit einer Geldbuße bis zu 25 TE bestraft werden. Bei Verstößen gegen diese Mitteilungspflichten ist nach den Umständen des Einzelfalls die zuständige Bußgeld- und Strafsachenstelle einzuschalten
Weiterführende Informationen zum Thema
- Schizophrene Haltung zur VermögensteuerLegt das spanische Finanzamt zweierlei Maß an, wenn es um die Vermögensteuer von Nichtresidenten geht? Eine verbindliche Auskunft legt den Verdacht nahe.
 Gestaltung einer Zukunft ohne S.L.Strategien mit denen die Rechtsfolgen der vGA in Zukunft vermieden werden können
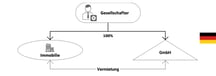 Steuerfalle Betriebsaufspaltung bei Vermietung an eine S.L.Prof. Dr. Norbert Neu - "Betriebsaufspaltung" bei länderübergreifenden Sachverhalten
- Höchste Vorsicht! Antrag auf Einlagenrückgewähr - Liquidation einer S.L.Voraussetzungen, unter welchen eine steuerfreie Einlagenrückgewähr einer ausländischen Kapitalgesellschaft möglich ist
- EU-Kommission schießt sich auf den spanischen „Representante fiscal“ einNach Ansicht der EU-Kommission bürdet diese Verpflichtung eine Behinderung der Dienstleistungsfreiheit auf



