Vorwort: Die Stiftung als strategischer Anker
Vermögen ist mehr als eine Zahl auf dem Konto – es ist das, was wir daraus machen: Verantwortung, Gestaltungskraft und Sinn. Gegenüber der eigenen Familie, gegenüber nachfolgenden Generationen, gegenüber der Welt, in der wir leben.
Als Berater mit langjähriger Erfahrung im internationalen Steuer- und Strukturierungsrecht begegne ich immer wieder Mandanten, die nicht nur ihr Vermögen sichern, sondern auch Ordnung schaffen wollen: eine klare Linie, ein geschütztes Umfeld, ein verbindliches Regelwerk. Genau dafür ist die liechtensteinische Stiftung gemacht.
Sie ist kein Steuertrick, keine Modeerscheinung und kein Zufallsprodukt. Sie ist das Ergebnis eines gewachsenen Rechtsverständnisses, einer professionellen Beraterkultur und einer wirtschaftlichen Ordnung, die dem Gedanken von Nachhaltigkeit, Stabilität und Werterhalt verpflichtet ist. Für viele meiner Mandanten wurde sie zu einem Schlüsselinstrument: für Nachfolge, für Governance, für Ruhe.
Diese Broschüre soll Ihnen keine Versprechungen machen. Sie soll erklären, abwägen und inspirieren. Sie soll zeigen, warum die liechtensteinische privatnützige Stiftung mehr ist als ein Vehikel – nämlich ein strategischer Anker in einer Welt voller Veränderung. Und sie soll Mut machen, über das eigene Vermögen hinauszudenken: an Menschen, an Familie, an Wirkung, an Zukunft.
Ich lade Sie ein, dieses Instrument kennenzulernen – mit aller gebotenen Sorgfalt, aber auch mit der Offenheit, die große Entscheidungen verdienen.
1. Herkunft, Rechtsgrundlagen und Entwicklung
Die liechtensteinische privatnützige Stiftung (nachfolgend der Einfachheit halber nurmehr „Stiftung“) ist das Produkt einer traditionsreichen Rechtsentwicklung, die bis in die erste Hälfte des 20. Jahrhunderts zurückreicht. Ihr Ursprung liegt in der Einführung des Personen- und Gesellschaftsrechts (PGR) im Jahre 1926. Mit diesem Gesetz etablierte das Fürstentum ein eigenständiges, modernes und bis heute bemerkenswert liberales Stiftungsrecht. Es war von Beginn an das Ziel, ausländischen Investoren und vermögenden Familien eine attraktive rechtliche Heimat für ihre Vermögensstrukturen zu bieten – ein Ziel, das Liechtenstein über Jahrzehnte hinweg konsequent verfolgt und erfolgreich umgesetzt hat.
Die gesetzliche Grundlage der Stiftung findet sich heute in den Artikeln 552 §§ 1 bis 41 PGR. Diese Regelungen definieren nicht nur die wesentlichen Merkmale der Stiftung als juristische Person ohne Mitglieder oder Gesellschafter, sondern regeln auch deren Errichtung, Organisation, Verwaltung, Kontrolle, Auflösung sowie die Rechte der Begünstigten. Der Gesetzgeber in Liechtenstein hat früh erkannt, dass das Vertrauen in das Rechtsinstitut der liechtensteinischen Stiftung unter Wahrung einer weitreichenden Privatautonomie zentrale Bedürfnisse der internationalen Klientel sind – und hat diese durch gezielte Gesetzesanpassungen immer wieder gestärkt.
Ein entscheidender Meilenstein war die Totalrevision des Stiftungsrechts im Jahr 2009. Mit dieser Reform reagierte der Gesetzgeber auf veränderte internationale Rahmenbedingungen, insbesondere auf Forderungen nach Ausräumung von bestehenden Rechtsunsicherheiten und Klärung offener Rechtsfragen i.Z.m. der treuhändischen Stiftungserrichtung, Rechtsstellung von Begünstigten etc. . Die Reform brachte nicht nur mehr rechtliche Klarheit für Stifter und Begünstigte, sondern auch klare Regelungen zur Kontrolle und Dokumentation von Stiftungsstrukturen. Zugleich wurde jedoch das bewährte Prinzip der weitreichenden Privatautonomie und der dadurch gebotenen Gestaltungsfreiheit bewahrt: Der Stifter kann nach wie vor weitreichend selbst über die Struktur, Ziele und Begünstigten der Stiftung entscheiden – dies allerdings innerhalb eines klar gesetzlich definierten Rahmens.
Die politische und gesetzgeberische Reaktion Liechtensteins auf internationale Kritik – etwa nach der Finanzkrise 2008 – war bemerkenswert schnell und kooperativ. Bereits 2013 bekannte sich das Fürstentum in einer Regierungserklärung unter anderem zum OECD-Standard für Transparenz und Informationsaustausch in Steuersachen (sog. „Liechtenstein-Erklärung“). In der Folge wurden zahlreiche bi- und multilaterale Abkommen im Bereich der Steuerregularisierung, darunter auch mit Deutschland, abgeschlossen. Zudem trat Liechtenstein früh der sogenannten „Early-Adopters Group“ des automatischen Informationsaustauschs bei, der seit 2016 konsequent umgesetzt wird.
Diese Öffnung hin zu mehr Transparenz führte naturgemäß zu einem Rückgang der Zahl sog. treuhänderischer Stiftungen. Während im Jahr 2007 noch über 48.000 Stiftungen in Liechtenstein registriert waren, hat sich diese Zahl bis Ende 2022 auf knapp 9.700 reduziert – davon rund 8.000 privatnützige und rund 1.700 gemeinnützige Stiftungen. Die Stiftung hat sich damit von einem teilweise missverstandenen Finanzplatzprodukt zu einem rechtskonformen und werthaltigen Instrument der internationalen Vermögensstrukturierung gewandelt.
Im europäischen Vergleich ist Liechtenstein mit Abstand der wichtigste Stiftungsstandort im Private-Client-Bereich.
| Land | Anzahl Privatstiftungen | Bemerkung |
| Liechtenstein | ca. 8.000 | international geprägt |
| Österreich | ca. 3.000 | nationale Ausrichtung |
| Deutschland | ca. 1.300 | meist gemeinnützig |
Zum Vergleich: In Österreich existieren rund 3.000 Privatstiftungen, in Deutschland sind es lediglich rund 1.300 Familienstiftungen – viele davon öffentlich-rechtlicher oder gemeinnütziger Natur. Die liechtensteinische Stiftung hingegen ist auf internationale Mandanten und die Erfüllung maßgeschneiderter, oft komplexer Zwecke ausgerichtet.
Ihre Beliebtheit verdankt sie dabei nicht nur ihrer rechtlichen Flexibilität, sondern auch der institutionellen Professionalität des Standorts Liechtenstein und der internationalen rechtlichen Anerkennung der Stiftung: Hochspezialisierte Treuhänder, Banken, Steuerberater, Anwälte und Behörden gewährleisten eine effiziente und rechtssichere Umsetzung der Stiftungsziele. Auch in Zeiten zunehmender Regulierung bleibt Liechtenstein damit ein attraktiver Ankerplatz für internationales Vermögen – nicht trotz, sondern wegen seines konsequent modernisierten Stiftungsrechts und der effizienten sorgfältigen Aufsicht des Finanzmarktes.
2. Wesen und Struktur der liechtensteinischen Stiftung
Das Rechtsinstitut der Stiftung ist in ihrer rechtlichen Konstruktion einzigartig. Die Stiftung ist eine rechtsfähige juristische Person, die kein Eigentümerinteresse kennt, keine Mitglieder hat und keinem Gesellschafterwillen unterliegt. Ihr Zweck wird vom Stifter (dies können auch mehrere Personen sein) einseitig festgelegt – entweder durch eine unter Lebenden getroffene Verfügung oder testamentarisch – und ist dauerhaft bindend, sofern sich der Stifter nicht bestimmte Änderungsrechte ausdrücklich vorbehält.
| Element | Gestaltungsspielraum |
| Zweck | privatnützig, gemeinnützig, Mischformen |
| Begünstigte | konkret bestimmt, oder einzelne Klassen |
| Ausschüttung | Rechtsanspruch, anlassbezogen, nach freiem Ermessen |
| Stifterrechte | von „null Einfluss“ bis „Vetorecht“ |
Wesensmerkmal der Stiftung ist das sogenannte „verselbständigte Zweckvermögen“. Das bedeutet, dass der Stifter mit Gründung der Stiftung bestimmte Vermögenswerte dauerhaft der Erfüllung eines bestimmten Zwecks widmet. Dieser Vermögensstock wird rechtlich vom Vermögen des Stifters getrennt und dem Zugriff sowohl des Stifters als auch etwaiger Dritter entzogen – ein Prinzip, das Grundlage für den hohen Vermögensschutzcharakter der Stiftung bildet.
Der gesetzliche Rahmen sieht vor, dass der Stiftungszweck rechtlich zulässig, bestimmt und außerhalb der bloßen Selbstzweckverfolgung liegen muss. Verboten ist es also, eine Stiftung nur zu dem Zweck zu errichten, dass sie selbst fortbesteht. Inhaltlich jedoch lässt das PGR dem Stifter erhebliche gestalterische Freiheit: Er kann karitative, gemeinnützige oder rein privatnützige nach außen gerichtete Zwecke verfolgen – auch in gemischter Form. Gerade diese „Zweckoffenheit“ ist ein wesentliches Merkmal des liechtensteinischen Stiftungsrechts und erlaubt eine sehr präzise Abstimmung auf individuelle Familienkonstellationen, steuerliche Zielsetzungen und Vermögensstrategien.
Das rechtliche Fundament der Stiftung besteht aus mehreren hierarchisch geordneten Dokumenten: in der Regel umfasst die Stiftungserklärung die Stiftungsurkunde (Statuten), die Stiftungszusatzurkunde (Beistatut) und allenfalls ergänzende Reglements, die die Urkunden detailliert ausführen. Diese Dokumente definieren Zweck, Begünstigung, Struktur (Organisation), Entscheidungsmechanismen, Stiftungs-Governance, Vermögensverwaltung etc. Diese Dokumente sind in einem klaren Hierarchieverhältnis zueinander organisiert – wobei die Stiftungsurkunde als tragendes Grunddokument als Stiftungsverfassung gilt und alle weiteren Dokumente darauf aufbauen müssen. Diese mehrschichtige Dokumentationsstruktur trägt wesentlich zur Flexibilität der Stiftung bei, weil sie erlaubt, unterschiedliche Themenbereiche differenziert und ggf. vertraulich zu regeln.
Ein weiterer zentraler Aspekt der liechtensteinischen Stiftung ist das Konzept der „Begünstigung“. Der Stifter kann einzelne Personen, Gruppen oder durch objektive Merkmale definierte Kreise als Begünstigte einsetzen – etwa Familienangehörige, Nachkommen, bestimmte Erben, wohltätige Organisationen oder strategische Partner. Die Begünstigung kann dabei als fester Anspruch bzw. als aufschiebend bedingte fixierte Anwartschaft auf die Vornahme einer bestimmten Zuwendung oder als bloße Anwartschaft auf Vornahme einer ermessensbasierten Zuwendung ausgestaltet werden.
Anders als in anderen Jurisdiktionen ist der Stifter in Liechtenstein nicht vollständig von einer möglichen Kontrolle der Stiftung rechtlich ausgeschlossen. Er kann sich bei Errichtung der Stiftung bestimmte sog. Stifterrechte vorbehalten – etwa in Form eines Widerrufsrechts, oder Kontroll-, Änderungs- bzw. Vetorechten. Der Vorbehalt von den jeweiligen Stifterrechten ist jedoch mit Bedacht zu wählen: Eine zu starke Kontrolle des Stifters kann im Ergebnis zu einer steuerlichen Transparenz der Stiftung führen, d. h. zur Nichtanerkennung der Trennung von Stifter- und Stiftungsvermögen – insbesondere aus Sicht ausländischer Steuerbehörden.
Was die wirtschaftliche Betätigung betrifft, so ist eine Stiftung in Liechtenstein grundsätzlich nicht zur selbständigen unternehmerischen Tätigkeit bestimmt. Eine Ausnahme gilt allerdings dort, wo eine Beteiligung an einem Unternehmen oder ein wirtschaftlicher Betrieb erforderlich ist, um den Zweck der Stiftung zu verwirklichen – etwa im Falle von Holdingstiftungen oder bei der Verwaltung unternehmerischer Beteiligungen im Rahmen der Vermögenssicherung.
Die Stiftung ist also nicht „starr“, sondern vielmehr ein anpassbares Rechtsinstrument, das es im Rahmen der Stiftungsdokumente erlaubt, wirtschaftliche Realitäten mit familiären, sozialen oder philanthropischen Zielsetzungen zu verbinden. Ihr Erfolg liegt in dieser Vielgestaltigkeit – und in der Möglichkeit, die Interessen mehrerer Generationen unter einem einheitlichen Regelwerk zu bündeln.
Im Ergebnis ist die liechtensteinische Stiftung ein juristisch durchdachtes, wirtschaftlich effizientes und steuerlich strategisch einsetzbares Vehikel zur Sicherung und Bewahrung komplexer Vermögensstrukturen. Ihre Attraktivität liegt nicht nur in der Rechtsform selbst, sondern auch in der Möglichkeit der vielseitigen und flexiblen Ausgestaltung.
3. Gründungsverfahren und Dokumentationsstruktur
Die Errichtung einer liechtensteinischen Stiftung erfolgt durch eine einseitige Willenserklärung des Stifters, die sogenannte Stiftungserklärung. Dieses konstitutive Rechtsgeschäft unterscheidet sich grundlegend von anderen gesellschaftsrechtlichen Gründungen: Es bedarf keiner Gesellschafter, keiner Einlagen in Form von Anteilen und keiner kapitalmäßigen Beteiligung Dritter. Die Stiftung entsteht durch Widmung von Vermögen zur Verfolgung eines bestimmten Zwecks – sei es inter vivos, also zu Lebzeiten des Stifters, oder mortis causa, also von Todes wegen durch letztwillige Verfügung oder Erbvertrag.
Die Stiftungserklärung muss in schriftlicher Form abgegeben und in einer Stiftungsurkunde dokumentiert werden. Sie muss vom Stifter unterzeichnet und diese Unterschrift öffentlich beglaubigt werden. Das Stiftungsrecht erlaubt auch die Errichtung einer Stiftung durch einen mandatierten Stellvertreter.
Das gesetzlich vorgesehene Mindestkapital der Stiftung beträgt CHF 30.000 (alternativ EUR oder USD). Dieses muss bei Gründung vollständig zur Verfügung stehen und durch einen entsprechenden Nachweis bestätigt werden. Das Kapital wird in der Regel in einem speziellen Gründungskapital Konto bei einem liechtensteinischen oder europäischen Kreditinstitut hinterlegt. Wesentliche Elemente der Stiftungserrichtung sind die Stiftungserklärung, die Definition des Stiftungszwecks sowie die Widmung des Kapitals („essentialia negotii“).
Die Stiftungsdokumente untergliedern sich in eine dreistufige Struktur:
- Stiftungsurkunde (Statuten): Sie ist das grundlegende Dokument der Stiftung und enthält neben der Stiftungserklärung die rechtlich zwingend vorgeschriebenen Mindestangaben: den Willen bzw. die Erklärung zur Errichtung der Stiftung, die Bezeichnung der Stiftung (Name bzw. Firma), den Sitz, die Widmung des Stiftungsvermögens, das zumindest dem gesetzlichen Mindestkapital entsprechen muss, den Stiftungszweck, einschließlich der Bezeichnung der konkreten oder nach objektiven Merkmalen individualisierbaren Begünstigten oder des Begünstigtenkreises, sofern nicht ausdrücklich auf eine Stiftungszusatzurkunde verwiesen wird, Datum der Errichtung, die Dauer (falls begrenzt), Regelungen über die Bestellung, Abberufung, Funktionsdauer sowie Art der Geschäftsführung (Beschlussfassung) und Vertretungsbefugnis (Zeichnungsrecht) des Stiftungsrats sowie allfälliger weiterer Organe, die Regelung bzw. Verwendung des Vermögens im Auflösungsfall, und die Personalien des Stifters bzw.– bei indirekter Stellvertretung – auch die Daten des Stellvertreters. Die Stiftungsurkunde bildet die formale Grundlage jeder liechtensteinischen Stiftung (Stiftungsverfassung).
- Stiftungszusatzurkunde (Beistatut/Beistatuten): Dieses ergänzende Dokument ist in der Praxis weit verbreitet. Es erlaubt die vertrauliche Festlegung zentraler Inhalte – insbesondere des Begünstigtenkreises, der Ausschüttungsmodalitäten, der Vermögensverwaltungskriterien und weiterer interner Vorgaben. Der Erlass einer Zusatzurkunde ist nur zulässig, wenn eine solche in der Stiftungsurkunde auch vorgesehen ist. Ihre Inhalte dürfen der Stiftungsurkunde nicht widersprechen, können diese aber inhaltlich wesentlich erweitern und konkretisieren.
- Reglemente: Diese dienen der weiteren internen Organisation und Konkretisierung des Stifterwillens– etwa zur Ausgestaltung von Kontrollmechanismen, Vorgaben zur Honorierung von Organen oder zur Regelung von Entscheidungsabläufen. Ebenso können in diesen Reglementen die Beweggründe des Stifters zur Stiftungsgründung, seine sonstigen konkreten Absichten, Wertvorstellungen oder auch langfristige Ziele, kurzum die Modalitäten für Ausschüttungen festgelegt werden (sog. Ausschüttungsreglements). Diese Reglemente können vom Stifter oder vom Stiftungsrat erlassen werden. Auch hier gilt: Voraussetzung ist eine ausdrückliche Ermächtigung in der Stiftungsurkunde oder Zusatzurkunde.
Innerhalb von 30 Tagen nach Errichtung muss der Stiftungsrat die Gründung der Stiftung beim Amt für Justiz mittels einer sogenannten Gründungsanzeige anzeigen. Sie enthält Angaben zur Stiftung, ihren Organen, dem Kapitalnachweis sowie eine Bestätigung, dass Begünstigte durch den Stifter bestimmt worden sind.
Ihre Richtigkeit muss von einem in Liechtenstein zugelassenen Berufsträger (z. B. Treuhänder, Anwalt) bestätigt werden. Die Stiftung kann auch freiwillig (sofern keine Eintragungspflicht nach Art 552 § 14 Abs. 5 PGR besteht) im Handelsregister eingetragen werden.
| Dokument | Inhalt / Funktion | Sichtbarkeit |
| Stiftungsurkunde | Zweck, Sitz, Name, Kapital, Organe, Dauer, Auflösung | öffentlich einsehbar (bei Eintragungspflicht) |
| Zusatzurkunde (Beistatut/Beistatuten) | Begünstigte, Ausschüttungsmodalitäten, interne Vorgaben | vertraulich |
| Reglemente | Detailregelungen: Anlagepolitik, Governance, Kontrollrechte | intern |
Rein privatnützige Stiftungen sind grundsätzlich von der Eintragungspflicht im Handelsregister befreit. Lediglich gemeinnützige Stiftungen und privatnützige Stiftungen, die auf spezialgesetzlicher Grundlage ein nach kaufmännischer Art geführtes Gewerbe betreiben müssen, zwingend im Handelsregister eingetragen werden. Diese Stiftungen erlangen erst mit der Eintragung ihre Rechtspersönlichkeit.
Für den Bestandsnachweis im Rechtsverkehr kann die Stiftung auf Antrag beim Amt für Justiz eine sogenannte Amtsbestätigung anfordern. Diese Bestätigung stellt jedoch keine inhaltliche Prüfung der Dokumente oder deren Genehmigung dar, sondern dient allein dem Nachweis der formellen Errichtung.
Zusammengefasst lässt sich sagen: Die Gründung einer liechtensteinischen Stiftung folgt einem formalisierten, aber inhaltlich sehr flexiblen Verfahren und erlaubt ein hohes Maß an Gestaltungsfreiheit.
4. Formen und Zweckausrichtungen
Die Flexibilität des liechtensteinischen Stiftungsrechts erlaubt eine Vielzahl an Ausgestaltungen, die sich im Wesentlichen entlang des verfolgten Zwecks unterscheiden lassen. Dabei ist grundsätzlich zwischen gemeinnützigen und privatnützigen Stiftungen zu differenzieren – wobei in der Praxis insbesondere die privatnützige Stiftung in Ausgestaltung einer Familien-, Holding- bzw. Unternehmensträgerstiftung eine herausragende Rolle spielt. Mischformen mit überwiegend privatnützigem Zweck spielen ebenso eine nicht unwesentliche Rolle.
Im Zentrum jeder Stiftung steht der Stiftungszweck. Er wird vom Stifter bei Gründung definiert und bestimmt, worauf die Tätigkeit der Stiftung ausgerichtet ist.
Die Familienstiftung
Die mit Abstand am häufigsten gewählte Form ist die Familienstiftung. Sie dient der langfristigen Versorgung, Unterstützung oder Förderung von Angehörigen einer oder mehrerer Familien. Ziel ist es, familiären Zusammenhalt zu wahren, Vermögen vor Zersplitterung zu schützen und gleichzeitig Sicherheit über Generationen hinweg zu gewährleisten. Der Gesetzgeber unterscheidet innerhalb dieser Kategorie zwei Spielarten:
a) Reine Familienstiftung
Bei dieser Variante widmet sich die Stiftung ausschließlich der Unterstützung von Angehörigen einer oder mehrerer Familien. Die Begünstigung erfolgt anlassbezogen – beispielsweise für Erziehung, Ausbildung, Lebensunterhalt, Krankheit oder Altersvorsorge. Ausschüttungen setzen typischerweise eine konkrete Bedarfssituation voraus. Das Stiftungsvermögen wird ausschließlich für die vorgenannten Zwecke verwendet und es findet sich diese Ausgestaltung häufig bei Nachfolgeregelungen mit enger Bindung an individuelle Versorgungsfälle.
b) Gemischte Familienstiftung
Hier liegt der Schwerpunkt weiterhin auf der Unterstützung einer oder mehrerer Familien, jedoch können ergänzend auch andere, privatnützige oder sogar gemeinnützige Zwecke verfolgt werden. Die gemischte Familienstiftung erlaubt voraussetzungslose Ausschüttungen – also auch ohne konkreten Anlass oder Bedarf, sowohl an Familienmitglieder als auch z.B. gemeinnützige Institutionen.
In der Praxis zeigt sich, dass gemischte Familienstiftungen häufiger Anwendung finden, weil sie nicht nur unterstützend, sondern auch strategisch wirken können.
Die mittelbare Unternehmensträgerstiftung (Holdingstiftung)
Eine weitere bedeutende Ausprägung ist die Holdingstiftung. Sie wird primär zur strukturierten Verwaltung von Unternehmensbeteiligungen eingesetzt. Anders als die Familienstiftung, deren Fokus auf der Begünstigung natürlicher Personen liegt, steht bei der Holdingstiftung die Bündelung und Steuerung unternehmerischer Vermögenswerte im Mittelpunkt.
Die Stiftung selbst betreibt kein nach kaufmännischer Art geführtes Gewerbe, sondern fungiert als Holding. Sie hält Anteile an Unternehmen, beeinflusst auf diese Weise deren strategische Ausrichtung und kann – über den Stiftungsrat als stimmberechtigtes Organ – unmittelbaren Einfluss auf die Geschäftsführung von Beteiligungen nehmen. Dies bietet nicht nur die Möglichkeit, operative Geschäftsrisiken zu isolieren, sondern schützt auch vor Zersplitterung des Unternehmens im Erbfall.
Besonders vorteilhaft ist, dass die Beteiligungen über die Stiftung generationsübergreifend stabil gehalten werden können. Eine Zerschlagung im Rahmen der Erbfolge – wie sie häufig bei direkt gehaltenen Anteilen droht – kann so vermieden werden.
Die unmittelbare Unternehmensträgerstiftung
Im Unterschied zur Holdingstiftung, die ausschließlich Anteile an Unternehmen hält, kann eine Unternehmensträgerstiftung auch operativ tätig werden – also selbst ein Unternehmen führen. Diese Form ist im liechtensteinischen Recht jedoch die Ausnahme. Sie ist nur zulässig, wenn die unternehmerische Tätigkeit dem Zweck der Stiftung unmittelbar dient. Für privatnützige Stiftungen ist dies insbesondere dann möglich, wenn die gewerbliche Tätigkeit erforderlich ist, um das Vermögen ordnungsgemäß zu verwalten – zum Beispiel bei großen Immobilienbeständen oder Beteiligungen an Familienunternehmen mit operativer Einheit.
Rein steuerlich wie rechtlich ist die Unternehmensträgerstiftung heikel: Sobald eine privatnützige Stiftung aktiv unternehmerisch tätig wird, verliert sie den Zugang zu vereinfachten Regimen wie beispielsweise dem PVS-Status. Sie unterliegt dann nicht nur einer umfassenderen Rechnungslegungspflicht, sondern auch einer strengeren Aufsichtspflicht und steuerlich potenziell nachteiligen Qualifikationen – insbesondere im Ausland.
Daher empfiehlt es sich, unternehmerische Tätigkeiten über Tochtergesellschaften oder separate Rechtsträger zu strukturieren, während die Stiftung lediglich die strategische Kontrolle ausübt.
Mischformen
Viele Stiftungen kombinieren mehrere Funktionen: So kann eine Familienstiftung mit Holdingstruktur gleichzeitig der Versorgung der Familie dienen, strategische Beteiligungen verwalten und unternehmerische Entscheidungen absichern. Ebenso ist es möglich, privat- und gemeinnützige Elemente zu integrieren, etwa wenn Teile des Vermögens karitativen Zwecken gewidmet werden, während andere der Familienstrategie dienen (vgl. gemischte Familienstiftung).
Gerade diese Kombinationsfähigkeit macht die liechtensteinische Stiftung zu einem der vielseitigsten Instrumente für Nachlassplanung, Family Governance und internationale Vermögensarchitektur. Sie erlaubt es, wirtschaftliche und emotionale Interessen zu verbinden, klare Leitplanken für die Nachfolge zu setzen und familiären Frieden über Generationen hinweg zu sichern.
5. Organe, Governance und Kontrolle
Das liechtensteinische Stiftungsrecht gewährt dem Stifter große Freiheit bei der organisatorischen Ausgestaltung „seiner“ Stiftung. Dennoch ist die Funktionsfähigkeit einer Stiftung wesentlich von einer klaren, rechtssicheren und nachvollziehbaren Governance-Struktur abhängig. Der Gesetzgeber schreibt dabei bestimmte Mindestanforderungen vor, erlaubt aber darüber hinaus vielfältige Erweiterungen. Insbesondere der Grundsatz des „Checks and Balances“ – also der internen Kontrolle und wechselseitigen Überwachung – prägt die Struktur liechtensteinischer Stiftungen in der Praxis.
Der Stiftungsrat – das Leitungsorgan
Das Herzstück jeder liechtensteinischen Stiftung ist der Stiftungsrat. Er ist das einzig zwingend vorgeschriebene Organ und übernimmt die Geschäftsführung sowie die Außenvertretung der Stiftung. Seine Hauptaufgabe besteht darin, den in der Stiftungsurkunde niedergelegten Zweck umzusetzen und die Vermögenswerte entsprechend zu verwalten. Dabei hat er nicht nur formale Treuepflichten, sondern unterliegt auch materiellen Leitlinien: Er muss im Interesse der Stiftung handeln und darf sich nicht von sachfremden Motiven leiten lassen.
Seit der Stiftungsrechtsreform 2009 muss der Stiftungsrat aus mindestens zwei Mitgliedern bestehen. Zulässig sind sowohl natürliche als auch juristische Personen, wobei aber mindestens ein Mitglied die Voraussetzungen nach Art. 180a PGR erfüllen muss – also zum Beispiel ein zugelassener liechtensteinischer Treuhänder, Rechtsanwalt oder Repräsentant mit vergleichbarer Qualifikation und Anerkennung („sog. 180a-Person“).
Die Mitglieder des Stiftungsrats werden in der Regel erstmals durch den Stifter anlässlich der Stiftungserrichtung ernannt. Danach sieht die Praxis zumeist ein Kooptationsmodell vor: Der bestehende Stiftungsrat ergänzt sich selbst, indem er bei Ausscheiden eines Mitglieds einen Nachfolger beruft.
Alternativ kann auch ein anderes Organ wie ein Beirat oder der Stifter selbst (sofern er sich in der Stiftungsurkunde ein entsprechendes Bestellrecht vorbehalten hat) mit der Bestellung- bzw. Wiederbestellung neuer Stiftungsratsmitglieder betraut werden. Aus Governance Gründen empfiehlt sich eine Bestellung des Stiftungsrats durch ein von diesem unabhängigen Gremium.
Die Amtsdauer kann zeitlich befristet oder unbefristet sein. Ebenso kann eine Abberufung an bestimmte Voraussetzungen geknüpft werden – etwa Alter, bestimmte Verfehlungen oder Wegfall von Voraussetzungen (z. B. Verlust der Berufszulassung bei Treuhändern). Die Stiftungserklärung sollte hierzu klare Regelungen enthalten, um spätere Unsicherheiten zu vermeiden.
Der Stiftungsrat hat sich bei seinen Entscheidungen an der sogenannten Business Judgement Rule zu orientieren, wonach seine Haftung entfällt, sofern er auf Basis angemessener Informationen zum Wohle der Stiftung handelt. Bei entgeltlicher Tätigkeit haftet der Stiftungsrat für leichte und grobe Fahrlässigkeit, bei unentgeltlicher Tätigkeit nur für grobe Fahrlässigkeit oder Vorsatz. Seine Tätigkeit kann vergütet werden – üblicherweise wird dies im Rahmen eines Reglements geregelt.
Der Repräsentant
Sofern keine inländische Zustelladresse besteht, ist eine Stiftung verpflichtet, einen gesetzlichen Repräsentanten mit Sitz in Liechtenstein zu bestellen. Dieser fungiert als Empfangsberechtigter gegenüber Behörden und Gerichten. Die Repräsentanz ist als Teil der Gründungsanzeige im Handelsregister zu hinterlegen bzw. einzutragen und bleibt auch bei interner Umstrukturierung der Stiftung als gesetzlich verankerte Pflicht bestehen.
| Organ | Funktion / Rolle |
| Protektor | Kontrollinstanz mit Vetorechten bei kritischen Entscheidungen |
| Kurator | Vertreter bestimmter Begünstigter / Familienzweige |
| Kollator | Mitwirkung bei Ausschüttungsentscheidungen |
| Beirat | Beratung in Strategie, Family Governance, Investments |
Revisionsstelle
Nur bei gemeinnützigen Stiftungen und Stiftungen, die freiwillig der Stiftungsaufsichtsbehörde (STIFA) unterstellt werden, ist die Bestellung einer Revisionsstelle gesetzlich zwingend vorgeschrieben. In allen anderen Fällen ist die Bestellung optional, etwa zur Stärkung der internen Governance.
Die Revisionsstelle ist ein unabhängiges Organ der Stiftung. Ihre Aufgabe besteht in der jährlichen Prüfung der ordnungsgemäßen Verwaltung und Verwendung des Stiftungsvermögens. Sie berichtet sowohl an den Stiftungsrat als auch – bei beaufsichtigten Stiftungen – an die Stiftungsaufsichtsbehörde. In der Praxis umfasst diese Tätigkeit neben der bilanziellen Prüfung auch die Überprüfung der Ermessensausübung, etwa bei diskretionären Begünstigungen.
Kontrollorgan – freiwilliges Aufsichtsinstrument
Eine Besonderheit des liechtensteinischen Stiftungsrechts ist die Möglichkeit, ein Kontrollorgan einzusetzen. Dieses kann neben oder anstelle der Revisionsstelle tätig werden und übernimmt interne Aufsichtsfunktionen. Kontrollorgane können natürliche Personen, Revisionsgesellschaften oder auch der Stifter selbst sein – sofern Letzterer keine sonstigen Stifterrechte ausübt.
Das Kontrollorgan hat einmal jährlich zu prüfen, ob das Stiftungsvermögen zweckgemäß verwendet wird. Bei Beanstandungen hat es sowohl den Stiftungsrat als auch die Begünstigten und ggf. das Gericht zu informieren. Ist ein Kontrollorgan eingerichtet, treten die individuellen Auskunfts- und Informationsrechte der Begünstigten deutlich zurück.
Weitere fakultative Organe: Beirat, Protektor, Kurator, Kollator
Darüber hinaus kann der Stifter weitere Organe vorsehen – mit beratender, zustimmender oder kontrollierender Funktion (sog. Neben- oder Hilfsorgane). Diese sogenannten fakultativen Organe sind in der Praxis ein bewährtes Mittel zur Schaffung von Checks & Balances sowie die Schaffung spezieller Kompetenz- und Entscheidungszentren. Zu den geläufigsten Ausgestaltungen zählen:
- Beirat – Kontroll- und Mitwirkungsrechte, Einsichts- und Zustimmungsrechte, Anhörungsrechte
- Protektor – wacht über den Stiftungsrat, hat häufig Vetorechte bei kritischen Entscheidungen,
- Kurator – vertritt die Interessen bestimmter Begünstigter oder Familienzweige,
- Kollator – wirkt an der Auswahl von Begünstigten mit
- Kommissionen – zu denken ist an eine Vergabekommission, Anlagekommission udgl.
Diese Organe sind nicht zur Vertretung der Stiftung befugt. Ihre Existenz und Zuständigkeiten sollten stets in der Stiftungsurkunde und in einem ergänzenden Reglement klar beschrieben sein, um spätere Konflikte oder steuerliche Risiken – etwa im Hinblick auf die steuerliche Transparenz – zu vermeiden.
6. Rechte und Stellung von Begünstigten
Im Zentrum jeder privatnützigen Stiftung steht – in direkter oder indirekter Form – die Frage, wem das Stiftungsvermögen letztlich zugutekommt. Die Begünstigten sind die juristisch und wirtschaftlich berechtigten Personen, die vom Zweck der Stiftung profitieren. In der liechtensteinischen Rechtsordnung ist ihre Rolle differenziert und detailliert geregelt. Dabei ist nicht nur entscheidend, ob ein Anspruch auf Begünstigung besteht, sondern auch in welcher Form, zu welchem Zeitpunkt und mit welchem rechtlichen Gewicht.
Typologie der Begünstigten
Das liechtensteinische Stiftungsrecht kennt vier zentrale Kategorien:
- Begünstigungsberechtigte: Diese Personen haben einen klaren, klagbaren Anspruch auf eine Leistung aus der Stiftung – etwa eine wiederkehrende Zahlung, eine Einmalzuwendung oder eine bestimmte Sachleistung. Die Modalitäten dieser Leistungen sind durch die Stiftungsdokumente konkret geregelt. Der Stiftungsrat hat keinen Ermessensspielraum, sondern ist zur Leistung verpflichtet. Solche Begünstigten werden meist in der Zusatzurkunde namentlich oder zumindest individualisierbar (etwa als „die ehelichen Nachkommen des Stifters“) bezeichnet.
- Anwartschaftsberechtigte: Hierbei handelt es sich um Personen, die unter bestimmten Bedingungen – z. B. Erreichen eines bestimmten Alters, Tod eines anderen Begünstigten oder Eintritt eines definierten Ereignisses – in den Rang eines Begünstigungsberechtigten aufsteigen. Diese Anwartschaft ist rechtlich gesichert und kann nicht willkürlich entzogen werden. Ein Beispiel wäre ein Enkelkind, das mit Vollendung des 25. Lebensjahrs Anspruch auf Ausbildungskosten erhält.
- Ermessensbegünstigte: Diese Gruppe ist die in der Praxis häufigste. Hier entscheidet der Stiftungsrat – gegebenenfalls unter Einbindung weiterer Gremien – in seinem freien Ermessen, ob, wann und in welchem Umfang eine Zuwendung erfolgt. Die betreffende Person hat keinen klagbaren Anspruch auf Auszahlung oder Leistung, wohl aber ein Recht auf ordnungsgemäße Ermessensausübung. Dies bedeutet: Der Stiftungsrat darf sein Ermessen nicht willkürlich, diskriminierend oder ohne Bezug zum Stiftungszweck ausüben. Das Ermessen muss sachlich begründet und nachvollziehbar sein.
- Letztbegünstigte: Diese Personen oder Organisationen erhalten das verbleibende Stiftungsvermögen im Falle einer Auflösung der Stiftung nach abgeschlossener Liquidation. Fehlt eine ausdrückliche Regelung, fällt das Vermögen an das Land Liechtenstein. Hat sich der Stifter ein Widerrufsrecht vorbehalten, aber keine Bestimmung zur Vermögensverwendung im Falle eines Widerrufs vorgesehen, gilt er selbst als Letztbegünstigter.
| Typ | Beschreibung | Anspruch? |
| Begünstigungsberechtigte | Konkreter, klagbarer Anspruch auf Leistung (z. B. Zahlung, Versorgung) | ja |
| Anwartschaftsberechtigte | Zukünftiger Anspruch bei Eintritt eines Ereignisses (z. B. Alter, Tod Dritter) | später |
| Ermessensbegünstigte | Kein Anspruch – nur Aussicht auf Zuwendung bei positiver Entscheidung | nein |
| Letztbegünstigte | Erhalten das Restvermögen bei Liquidation der Stiftung | bedingt |
Rechte der Begünstigten
Die Rechte der Begünstigten lassen sich in zwei große Gruppen einteilen: Leistungsrechte und Kontrollrechte.
Leistungsrechte stehen – wie oben beschrieben – ausschließlich den Begünstigungsberechtigten und (nach Eintritt der Voraussetzungen) Anwartschaftsberechtigten zu. Ermessensbegünstigte haben hingegen keinen unmittelbaren Anspruch, wohl aber ein Recht auf faire Behandlung. Die Stiftungserklärung sollte klar festlegen, ob Zuwendungen regelmäßig, anlassbezogen oder rein diskretionär erfolgen sollen. Ebenso wichtig ist die Festlegung der Entscheidungsstrukturen: Wer entscheidet über die Begünstigung – der Stiftungsrat allein, ein Beirat, ein Protektor?
Die Kontrollrechte der Begünstigten sind ein wichtiges Element der Stiftung und differenziert ausgestaltet:
- Einsichtsrecht: Gemäß Art 552 § 9 PGR haben Begünstigte das Recht, Einsicht in zentrale Dokumente der Stiftung zu nehmen – insbesondere in die Stiftungsurkunde, die Zusatzurkunde und vorhandene Reglemente. Dieses Recht besteht jedoch nur, soweit eigene Rechte betroffen sind. Informationen über andere Begünstigte oder interne Geschäftsunterlagen können verweigert werden.
- Auskunfts- und Rechenschaftsanspruch: Begünstigungsberechtigte und aktive Ermessensbegünstigte können Berichte, Buchhaltungsunterlagen und Informationen über das Stiftungsvermögen einsehen. Sie haben Anspruch auf eine nachvollziehbare Berichterstattung über die Mittelverwendung und die Zweckverwirklichung der Stiftung. Auch hier gilt jedoch: Das Informationsrecht ist beschränkt auf den eigenen Anspruch, nicht auf die Gesamtstruktur.
- Eingeschränkte Rechte bei Kontrollorganen oder Stifterrechten: Die Kontrollrechte entfallen oder werden eingeschränkt, wenn entweder ein unabhängiges Kontrollorgan gemäß Art 552 § 11 PGR installiert wurde, die Stiftung der Aufsicht durch die Stiftungsaufsichtsbehörde unterliegt oder sich der Stifter ein Widerrufsrecht vorbehalten hat, ohne Drittbegünstigte einzusetzen. In diesen Fällen wird davon ausgegangen, dass ausreichende Kontrolle institutionell gewährleistet ist.
Verhältnis zwischen Stifter und Begünstigten
Ein zentrales Merkmal der liechtensteinischen Stiftung ist, dass der Stifter nicht zwingend von der Stiftung ausgeschlossen ist. Er kann – wenn gewünscht – selbst Begünstigter sein oder als Mitglied eines Organs (z. B. Beirat, Kontrollgremium) Einfluss nehmen. In der Praxis ist jedoch besondere Vorsicht geboten: Eine zu enge Verbindung zwischen Stifter und Begünstigtem kann steuerlich zur sog. „Transparenz“ führen – also zur Nichtanerkennung der Trennung zwischen Stifter- und Stiftungsvermögen, insbesondere im deutschen Steuerrecht.
Auch bei Begünstigten innerhalb der Familie ist die steuerliche Einordnung im Herkunftsstaat entscheidend. Je nach Ausgestaltung kann eine Ausschüttung aus der Stiftung im Ausland als Schenkung, als Einkommen oder als steuerfreier Vermögenszufluss gewertet werden. Dies hängt stark vom jeweiligen nationalen Steuerrecht und von der internationalen Anerkennung der Stiftung als eigenständiges Rechtssubjekt ab.
Gestaltungsspielräume und Praxistipps
Die Festlegung des Begünstigtenkreises zählt zu den sensibelsten Elementen der Stiftungsgestaltung. Sie sollte:
- so konkret wie nötig, aber so flexibel wie möglich formuliert sein,
- klare Ausschüttungskriterien enthalten, die auslegbar, aber nicht willkürlich sind,
- Ermessensspielräume absichern durch ergänzende schriftliche Erklärungen des Stifters in den verschiedenen Stiftungsdokumenten (z.B. Vergabereglements),
- langfristige Änderungen ermöglichen (z. B. durch Ernennung von Kuratoren oder Aufsichtsgremien).
- In der Praxis empfiehlt es sich, die Struktur regelmäßig zu überprüfen – insbesondere, wenn neue Familienmitglieder hinzukommen, Lebenssituationen sich ändern oder steuerliche Rahmenbedingungen im Herkunftsland modifiziert werden. Die liechtensteinische Stiftung ist zwar ein statisches Rechtsgebilde, kann aber durch kluge Initialgestaltung und ergänzende Instrumente dynamisch wirken.
7. Vermögensschutz, Haftungsfragen und Gläubigerzugriff
Die liechtensteinische Privatstiftung ist – in ihrer rechtlichen Konstruktion – eines der wirksamsten Instrumente zum Schutz von Vermögenswerten gegenüber externen Zugriffen. Dieser sogenannte „Asset Protection“-Charakter ergibt sich aus der Trennung von Stifter und Stiftungsvermögen: Sobald das Vermögen rechtswirksam auf die Stiftung übertragen wurde, gehört es ihr selbst – nicht mehr dem Stifter. Dieser Grundsatz gilt mit einer solchen Konsequenz, dass auch Gläubiger, Pflichtteilsberechtigte oder potenzielle Erben des Stifters nur in eng definierten Ausnahmefällen Zugriff erlangen können. Dennoch ist der Schutz nicht absolut. Er ist an klare Voraussetzungen gebunden – und er endet dort, wo rechtsmissbräuchliche Strukturen erkennbar werden oder die Stiftung faktisch wie ein Treuhandverhältnis gestaltet ist.
Trennung des Stiftungsvermögens vom Privatvermögen
Die Grundlage des Vermögensschutzes bildet der Grundsatz der Verselbständigung des Zweckvermögens. Mit der Gründung und der wirksamen Widmung geht das eingebrachte Vermögen aus dem Eigentum des Stifters über und wird Teil des Stiftungskapitals. Weder der Stifter noch Begünstigte haben dingliche Rechte an diesem Vermögen, solange keine Ausschüttung erfolgt oder vertragliche Rückübertragungsrechte bestehen.
Diese Entkoppelung ist stark – aber nicht grenzenlos. Sie wird durchbrochen, wenn der Stifter sich übermäßig Rechte vorbehält, etwa ein weitreichendes Änderungsrecht, ein jederzeitiges Widerrufsrecht oder umfassende Weisungsbefugnisse. In diesen Fällen kann im Einzelfall – insbesondere aus Sicht ausländischer Steuer- oder Vollstreckungsbehörden – die Selbständigkeit der Stiftung angezweifelt und eine sogenannte „beherrschte Struktur“ angenommen werden.
Pflichtteilsrecht und Schenkungsanfechtung
Ein häufiges Thema in der Praxis ist die Absicherung gegen Pflichtteilsansprüche im Erbfall. In vielen Rechtsordnungen – insbesondere im deutschen, österreichischen oder französischen Erbrecht – können Pflichtteilsberechtigte Ausgleichsansprüche gegen Personen geltend machen, die vom Erblasser Schenkungen erhalten haben. Diese Pflichtteilsergänzungsansprüche sollen verhindern, dass durch lebzeitige Schenkungen das Pflichtteilsrecht ausgehöhlt wird.
Das liechtensteinische Recht kennt diese Form der Nachlassergänzung nur in eingeschränktem Maße. Nach Art. 29 Abs. 5 IPRG (Internationales Privatrecht) ist ein Pflichtteilsergänzungsanspruch nur dann zulässig, wenn er sowohl nach dem Erbrecht als auch nach dem Recht des Erwerbsvorgangs erlaubt ist. Da der Erwerbsvorgang bei einer Stiftung nach liechtensteinischem Recht in der Regel nicht als Schenkung, sondern als eigenständige Zweckwidmung gilt, bestehen für ausländische Anspruchsteller nur sehr begrenzte Möglichkeiten.
Zudem ist im liechtensteinischen Recht der Zeitraum, innerhalb dessen eine lebzeitige Zuwendung überhaupt relevant ist, auf zwei Jahre vor dem Todesfall beschränkt. Das bedeutet: Frühzeitig vorgenommene Übertragungen an eine Stiftung sind weitgehend unangreifbar – ein enormer Vorteil gegenüber anderen europäischen Strukturen.
Gläubigerschutz und Art 552 § 36 PGR
Einen weiteren zentralen Vermögensschutzmechanismus stellt § 36 Abs. 1 PGR dar. Er erlaubt es dem Stifter, in der Stiftungserklärung ausdrücklich zu bestimmen, dass Begünstigungsrechte nicht durch Gläubiger vollstreckt werden können. Voraussetzung ist, dass es sich um eine Familienstiftung oder eine gemischte Familienstiftung handelt. Gläubiger der Begünstigten haben in diesem Fall keinen Zugriff auf die ihnen zustehenden Ansprüche – es sei denn, eine Ausschüttung wurde bereits vorgenommen und ist auf dem Privatkonto der begünstigten Person eingelangt.
In der Praxis bedeutet dies: Solange eine Begünstigung nicht konkret ausbezahlt wurde, bleibt das Stiftungsvermögen geschützt. Es handelt sich also um einen besonders wirkungsvollen Schutzschirm gegen Pfändung, Insolvenz oder wirtschaftliche Risiken auf Seiten der Begünstigten.
Diese Vermögensabschirmung ist in ihrer Reichweite bemerkenswert – sie sollte jedoch nur in transparenter Abstimmung mit den steuerlichen Regelungen im Herkunftsland eingesetzt werden, da bestimmte ausländische Rechtsordnungen derartige Schutzklauseln als Verstoß gegen den ordre public werten könnten.
Schenkungsanfechtung im Fall der Insolvenz
Ein weiteres mögliches Einfallstor für Gläubiger stellt das Anfechtungsrecht dar – insbesondere bei Stiftungen, die im zeitlichen Nahbereich einer drohenden Insolvenz gegründet oder ausgestattet wurden. Auch hier kennt das liechtensteinische Recht spezifische Regeln: Die sogenannte Rechtssicherungsordnung (RSO) begrenzt Anfechtungsrechte auf Rechtshandlungen, die innerhalb eines Jahres vor Bewilligung der Zwangsvollstreckung erfolgt sind.
Zudem müssen Anfechtungen nicht nur nach dem Recht des Herkunftslandes zulässig sein, sondern auch nach liechtensteinischem Recht. In der Praxis ist es daher häufig nicht möglich, eine Stiftung im Ausland erfolgreich anzugreifen, selbst wenn ein ausländisches Gericht eine Verurteilung ausspricht – denn eine Vollstreckung ausländischer Urteile in Liechtenstein ist nur unter engen Voraussetzungen möglich und wird regelmäßig verweigert, wenn die liechtensteinische Rechtsordnung betroffen ist.
Missbrauch und ordre-public-Problematik
Auch wenn die liechtensteinische Stiftung erhebliche Schutzmechanismen bietet, steht sie unter kritischer Beobachtung. Insbesondere in Fällen, in denen eine Stiftung nachweislich zur Steuerverkürzung, zur Gläubigerbenachteiligung oder zur Verschleierung von Eigentumsverhältnissen genutzt wurde, kann ausländischen Gerichten die Anerkennung der Stiftung versagt werden.
So hat etwa das OLG Düsseldorf in mehreren Urteilen festgestellt, dass die missbräuchliche Nutzung einer liechtensteinischen Stiftung zur Umgehung deutscher Steuerpflichten zur Nichtigkeit der Stiftung im Inland führen kann. Zwar richtet sich diese Sanktion nicht gegen die Stiftung selbst – wohl aber gegen ihre Wirkung im jeweiligen Herkunftsstaat des Stifters. In der Konsequenz kann das zur steuerlichen Durchgriffshaftung oder zur zivilrechtlichen Unwirksamkeit der Vermögensübertragung führen.
Vor diesem Hintergrund ist es essenziell, dass die liechtensteinische Stiftung nicht als Scheinkonstruktion, sondern als realitätsgerechte Vermögensstruktur konzipiert wird – mit klarer Governance, nachvollziehbaren Zwecksetzungen und einem erkennbaren wirtschaftlichen Eigenleben.
8. Steuerliche Behandlung in Liechtenstein
Die steuerliche Attraktivität der liechtensteinischen Privatstiftung ist kein Zufall, sondern Ergebnis einer bewusst gestalteten Steuerpolitik, die Rechtsklarheit, Standorttreue und internationale Anschlussfähigkeit miteinander vereint. Im Zentrum steht dabei ein einfaches, europarechtskonformes Körperschaftsteuerrecht, das für Stiftungen je nach Aktivitätsgrad zwei Modelle vorsieht: die reguläre Ertragsteuerpflicht oder die begünstigte Besteuerung als Private Vermögensstruktur – kurz PVS.
Die Ertragsteuer
Grundsätzlich unterliegt jede juristische Person in Liechtenstein – also auch die Stiftung – der Ertragsteuer. Nach dem liechtensteinischen Steuergesetz beträgt der einheitliche, proportionale Steuersatz 12,5 % auf den steuerlichen Reingewinn. Steuerpflichtig sind sowohl inländische als auch ausländische Einkünfte, wobei der Steuerzugriff an den Sitz oder die tatsächliche Geschäftsleitung in Liechtenstein anknüpft.
Doch der effektive Steuersatz liegt in vielen Fällen deutlich darunter. Grund dafür sind verschiedene gesetzlich vorgesehene Kürzungen, insbesondere:
- Dividenden und Kapitalgewinne aus Beteiligungen sind steuerfrei,
- Erträge aus ausländischen Betriebsstätten und Immobilienvermögen sind ebenfalls befreit,
- Zusätzlich besteht ein sogenannter Eigenkapitalzinsabzug in Höhe von aktuell 4 % auf das modifizierte Eigenkapital. Dieser reduziert den steuerpflichtigen Gewinn und wirkt wie ein fiktiver Zinsaufwand – was vor allem bei substanzreichen Stiftungen zu erheblichen Entlastungen führt.
Diese Elemente führen dazu, dass die effektive Steuerbelastung vieler liechtensteinischer Stiftungen bei deutlich unter 12,5 % liegt – in manchen Fällen faktisch nur die Mindeststeuer anfällt.
Unabhängig davon gilt für alle juristischen Personen in Liechtenstein eine Mindeststeuer von CHF 1.800 pro Jahr, die auf die reguläre Steuerlast angerechnet wird.
Die PVS – Private Vermögensstruktur
Für viele privatnützige Stiftungen, insbesondere im Family-Office-Umfeld, ist die sogenannte Private Vermögensstruktur (PVS) eine beliebte Option. Sie erlaubt eine stark vereinfachte Besteuerung: Die Stiftung zahlt ausschließlich die Mindeststeuer von CHF 1.800 jährlich und muss keine Steuererklärung einreichen. Diese spezielle Art der Besteuerung ist europarechtlich anerkannt und so auch in anderen europäischen Rechtsordnungen zu finden.
| Steuererleichterung | Wirkung |
| Dividenden aus Beteiligungen | steuerfrei |
| Veräußerungsgewinne (Kapitalgewinne) | steuerfrei |
| Auslandsimmobilien und -betriebsstätten | steuerfrei |
| Eigenkapitalzinsabzug (aktuell 4 %) | wie fiktiver Zins – senkt Steuerlast |
Die Voraussetzungen für den PVS-Status sind allerdings eng definiert. Insbesondere darf die Stiftung:
- ausschließlich passiv verwaltend tätig sein, also keine wirtschaftliche Tätigkeit entfalten,
- nur in definierte Vermögenswerte investieren, etwa: Bankable Assets wie Finanzinstrumente, Beteiligungen, alternative Anlagen, Bankguthaben,
- keine Immobilien vermieten oder verpachten – eigene Nutzung oder die unentgeltliche Gebrauchsüberlassung an Begünstigte ist hingegen zulässig,
- keinen beherrschenden Einfluss auf operative Gesellschaften ausüben (bzw. darf dieser Einfluss nicht über die Wahrnehmung üblicher Gesellschafterrechte hinausgehen),
- keine entgeltlichen Leistungen für Dritte erbringen.
Darüber hinaus muss der PVS-Status satzungsmäßig verankert und aktiv bei der Steuerverwaltung schriftlich beantragt und jährlich erneuert werden. Im Antrag ist auszuführen, dass die gesetzlichen Voraussetzungen zur Erlangung des PVS-Status erfüllt werden. Eine nachträgliche Änderung oder Verletzung der PVS-Kriterien führen zum Verlust des Status und zur rückwirkenden Anwendung der regulären Besteuerung.
| Steuerart | Anwendung auf Stiftungen |
| Vermögensteuer | nicht existent |
| Erbschaft-/Schenkungsteuer | nicht existent |
| Quellensteuer (auf Dividenden, Zinsen etc.) | entfällt in Liechtenstein |
| Kapitalverkehrssteuer | entfällt |
| Verlustvortrag | möglich (zeitlich unbegrenzt) |
In der Praxis bewährt sich die PVS besonders bei Family-Office-Stiftungen, die lediglich zum Halten eines fremdverwalteten Wertschriftenportfolios, zur passiven Beteiligung an Beteiligungsgesellschaften oder zur langfristigen Sicherung von Privatvermögen eingerichtet wurden – etwa im Rahmen der Nachfolgeplanung oder zur Abschirmung sensibler Vermögensbestandteile.
Weitere steuerliche Vorteile
Neben der im Vergleich niedrigen effektiven Steuerbelastung bietet das liechtensteinische Steuerrecht weitere wesentliche Vorteile:
- die Stiftung unterliegt keiner Kapitalbesteuerung und die Begünstigung unterliegt grundsätzlich keiner Vermögensbesteuerung,
- keine Quellensteuer auf Dividenden, Zinsen oder Kapitalerträge,
- keine Erbschaft- oder Schenkungsteuer auf Stiftungsebene (und so auch keine Erbersatzbesteuerung),
- keine Kapitalverkehrssteuer oder sonstige vermögensbezogene Abgaben,
- Verluste aus dem laufenden Betrieb können vorgetragen und größtenteils verrechnet werden.
Auch die Verwaltungskosten der Stiftung – etwa für den Stiftungsrat oder die externe Vermögensverwaltung – sind steuerlich abzugsfähig, sofern sie betrieblich veranlasst und marktüblich sind.
Internationale Akzeptanz
Liechtenstein hat in den vergangenen Jahren seine steuerliche Rechtsordnung stark an europäische und internationale Standards angepasst. Das Steuergesetz entspricht den europarechtlichen Vorgaben. Die Einhaltung des OECD-Standards zum Informationsaustausch, die Umsetzung des CRS (Common Reporting Standard), sowie die Existenz von mittlerweile über 20 Doppelbesteuerungsabkommen (DBA) stärken weiter die internationale Akzeptanz der liechtensteinischen Stiftung als legitimes und transparentes Strukturierungsinstrument.
Zu beachten ist allerdings: Stiftungen mit PVS-Status sind meist nicht befähigt allfällig mit Liechtenstein bestehende DBA – etwa mit Deutschland – anzuwenden. Das hat insbesondere Konsequenzen für die Anwendbarkeit von Quellensteuerentlastungen und die Zurechnung von Einkünften. In solchen Fällen ist eine frühzeitige steuerliche Prüfung unerlässlich.
9. Internationale Anerkennung und steuerliche Relevanz
Die internationale Wirksamkeit einer liechtensteinischen Stiftung hängt nicht allein von ihrer innerstaatlichen Rechtsgültigkeit ab, sondern vor allem von der steuerlichen und zivilrechtlichen Anerkennung im jeweiligen Wohnsitzstaat des Stifters oder der Begünstigten. In der Praxis sind es insbesondere grenzüberschreitende Sachverhalte – also die Kombination von liechtensteinischer Struktur mit ausländischem steuerlichem Wohnsitz –, die besondere Aufmerksamkeit erfordern. Insbesondere in Deutschland, Österreich, der Schweiz oder im angelsächsischen Raum existieren teils sehr unterschiedliche Ansätze im Umgang mit Stiftungen. Die Herausforderung liegt daher in der Synchronisierung der liechtensteinischen Rechtsform mit ausländischem Steuerrecht.
| Einordnung | Wirkung |
| Transparent | Vermögen und Erträge gelten steuerlich als weiterhin dem Stifter zugehörig – unabhängig von Ausschüttungen |
| Intransparent | Die Stiftung wird als eigenständige Einheit behandelt – steuerpflichtig wird erst die Ausschüttung |
Steuerliche Transparenz oder Anerkennung?
Eine der zentralen Fragen bei der steuerlichen Bewertung einer ausländischen Stiftung lautet: Wird die Stiftung als eigenständiges Steuersubjekt anerkannt – oder wird sie steuerlich „transparent“ behandelt?
- Transparente Besteuerung bedeutet, dass Vermögen und Erträge der Stiftung weiterhin dem Stifter oder den Begünstigten zugerechnet werden – so, als gäbe es die Stiftung rechtlich nicht. Diese Sichtweise wird vor allem dann vertreten, wenn der Stifter sich umfassende Einflussrechte vorbehalten hat (z. B. Änderungs-, Widerrufs-, oder Vetorechte).
- Intransparente Besteuerung (auch: „opaque“) liegt vor, wenn die Stiftung als eigenständiges Vermögensträger anerkannt wird und ihre Erträge sowie Vermögensbestände aus Sicht des Herkunftsstaats nicht mehr dem Stifter zugerechnet werden. Dies setzt regelmäßig voraus, dass der Stifter vollständig und dauerhaft aus der wirtschaftlichen Verfügungsmacht entlassen wurde.
Die Einordnung hat erhebliche Folgen – sowohl für die Besteuerung laufender Erträge, für etwaige Wegzugs- oder Hinzurechnungsbesteuerung als auch für die spätere Besteuerung von Ausschüttungen an Begünstigte.
Deutschland: eine besonders komplexe Konstellation
Aus deutscher Sicht stellt die Stiftung eine ausländische Vermögensmasse dar, deren steuerliche Behandlung abhängig ist von ihrer tatsächlichen Struktur, dem Grad der Einflussnahme durch den Stifter sowie vom wirtschaftlichen Bezug zu Deutschland. Die deutsche Finanzverwaltung unterscheidet hierbei grob drei Ebenen:
- Einkommensteuerliche Behandlung laufender Erträge: Wird die Stiftung als transparent beurteilt, werden Erträge der Stiftung dem Stifter persönlich zugerechnet – unabhängig davon, ob eine Ausschüttung erfolgt. Bei intransparenten Stiftungen erfolgt eine Besteuerung erst im Moment der Ausschüttung – dann regelmäßig als sonstige Einkünfte (§ 22 Nr. 1 Satz 2 EStG).
- Erbschaft- und Schenkungsteuer: Die Errichtung der Stiftung selbst – insbesondere unter Lebenden – kann nach deutschem Recht eine schenkungsteuerpflichtige Zuwendung darstellen. Auch spätere Ausschüttungen an deutsche Begünstigte unterliegen der Schenkungsteuer, wobei der persönliche Freibetrag und die Steuerklasse (je nach Verwandtschaftsverhältnis) maßgeblich sind.
- Ordre-public-Prüfung: In Einzelfällen kann die Anerkennung der Stiftung aus zivilrechtlicher Sicht verweigert werden, wenn sie ausschließlich oder vorrangig zur Umgehung steuerlicher Pflichten oder Gläubigerschutzregeln gegründet wurde. In der deutschen Rechtsprechung wurde dies etwa im OLG Düsseldorf wiederholt diskutiert. Die Rechtsprechung tendiert dazu, eine missbräuchlich eingesetzte Stiftung zivilrechtlich zu ignorieren – mit erheblichen Folgen für Vollstreckung und Steuerdurchgriff.
Wichtig ist: Die bloße Gründung in Liechtenstein schützt nicht vor Besteuerung in Deutschland. Entscheidend ist die Substanz und Ausgestaltung der Struktur – insbesondere hinsichtlich Stifterrechte, wirtschaftlicher Kontrolle und Transparenz.
Schweiz, Österreich und andere Länder
In der Schweiz ist die Anerkennung der Stiftung als eigenständiges Rechtssubjekt bei entsprechender Ausgestaltung der Stiftungsdokumente gegeben. Ausschüttungen an in der Schweiz ansässige Begünstigte gelten in der Regel als steuerpflichtige Erträge (d.h. Einkommen), können aber u.U. bei bestimmten Fallkonstellationen privilegiert behandelt werden, wenn sie als Rückzahlung von Kapital verstanden werden.
In Österreich ist zwischen der österreichischen Privatstiftung und der ausländischen Stiftung zu unterscheiden. Letztere wird im Falle Liechtensteins steuerlich als intransparent anerkannt, wenn (i) kein schriftlicher oder konkludenten Mandatsvertrag besteht, (ii) weder der Stifter noch ein Begünstigter oder eine diesen nahestehende Person Mitglied im Stiftungsrat sind oder in einem Gremium, dem Weisungsbefugnisse gegenüber dem Stiftungsrat zustehen, einsitzen und (iii) kein Abberufungsrecht des Stiftungsrates durch den Stifter, einen Begünstigten oder eine diesen nahestehende Person ohne wichtigen Grund besteht. Ausschüttungen an in Österreich steuerlich ansässige Begünstigte werden mit 27,5 % Kapitalertragsteuer belegt, sofern die Stiftung nicht als transparent eingestuft wird.
Andere europäische Länder – etwa Frankreich, Italien oder Spanien – behandeln ausländische Stiftungen üblicherweise als transparente Strukturen, mit entsprechenden steuerrechtlichen Konsequenzen. In vielen Fällen werden sie als „fideikommissarische Strukturen“ eingestuft und unterliegen Meldepflichten, Mindestbesteuerung oder pauschaler Einkommenszurechnung. Hier empfiehlt sich stets eine länderspezifische Analyse und enge Abstimmung mit den Steuerberatern.
Automatischer Informationsaustausch (AIA)
Seit 2016 ist Liechtenstein Teil der „Early Adopters Group“ des Common Reporting Standard (CRS) der OECD. Das bedeutet: Finanzintermediäre sind verpflichtet, Informationen über wirtschaftlich Berechtigte an die zuständigen Behörden zu melden, die diese wiederum an die Steuerbehörden der Wohnsitzstaaten der betroffenen Personen übermitteln.
Betroffen sind:
- Stifter,
- Begünstigte (Ermessensbegünstigte nur, wenn sie eine Ausschüttung erhalten haben),
- Kontrollpersonen (z. B. ausländischer Stiftungsrat, Beirat, Protektoren, Kuratoren),
- alle natürlichen Personen mit Kontrolle auf die Stiftung.
Transparenz ist inzwischen ein unumgänglicher Teil jeder ernstzunehmenden internationalen Vermögensstrukturierung.
10. Praxisfragen und Fallstricke – was ist zu beachten
Die Gründung und die Verwaltung einer liechtensteinischen Stiftung sind keine rein formalen Akte, sondern erfordern strategisches Denken, interdisziplinäres Wissen und vorausschauende Planung. Zwar bietet das Stiftungsrecht des Fürstentums eine außergewöhnlich hohe Gestaltungsfreiheit – doch gerade diese Freiheit birgt auch Risiken. Fehler bei der Konzeption, unklare Formulierungen in der Stiftungserklärung oder fehlende Abstimmung mit den steuerlichen Gegebenheiten im Wohnsitzstaat können gravierende Folgen haben. Um die Chancen der Stiftung voll auszuschöpfen, sollten zentrale Praxisfragen im Vorfeld systematisch durchdacht werden.
Die Bedeutung der Initialgestaltung
Die Stiftung lebt von ihren Gründungsdokumenten. Die Stiftungserklärung, die Stiftungsurkunde, die Zusatzurkunde und allfällige Reglemente sind mehr als bloße Formalien – sie bilden die Verfassung der Stiftung. Jeder unklare Begriff, jede fehlende Regelung kann später zu Unsicherheit, Streit oder gar zur steuerlichen Aberkennung der Struktur führen.
Wichtige Fragen, die bei der Konzeption geklärt werden sollten:
- Soll die Stiftung ausschließlich der Vermögensverwaltung dienen oder auch gesellschaftliche/unternehmerische Funktionen übernehmen?
- Soll der Stifter eine Organfunktion bekleiden – rein (z. B. als Stiftungsrat, Protektor)?
- Soll sich der Stifter bestimmte Stifterrechte vorbehalten und wenn ja, welche (Änderungs-, Bestell-, Widerrufsrechte)?
- Wie wird der Begünstigtenkreis konkret definiert? Bleibt Raum für spätere Änderungen?
- Welche Rechte und Pflichten hat der Stiftungsrat – und wer kontrolliert ihn?
- Wie wird mit Konflikten, Unklarheiten oder Veränderungen der Lebensverhältnisse umgegangen?
Bereits an dieser Stelle zeigt sich: Eine gute und funktionierende Stiftung ist immer auch das Ergebnis guter Kommunikation – mit Rechtsanwälten, Steuerberatern, Family-Offices und idealerweise auch mit den künftigen Beteiligten.
Fehlender wirtschaftlicher Bruch
Ein besonders häufiger Fehler in der Praxis ist die mangelnde Trennung zwischen Stifter und Stiftung – sei es rechtlich, wirtschaftlich oder faktisch. Wird eine Stiftung zwar formal errichtet, aber vom Stifter weiterhin dominiert, kontrolliert oder „fernverwaltet“, stellt dies nicht nur ein Risiko für die rechtliche Anerkennung dar, sondern führt in vielen Ländern – insbesondere in Deutschland – zur steuerlichen Transparenz.
Solche „kontrollierten Stiftungen“ gelten aus steuerlicher Sicht häufig als nicht existent und sohin transparent. Vermögen und Erträge werden weiterhin dem Stifter zugerechnet – mit allen steuerlichen Konsequenzen. Um dieses Risiko zu vermeiden, ist eine klare funktionale Trennung erforderlich. Dazu gehören:
- Verzicht auf umfassende Änderungs- oder Widerrufsrechte,
- Einsetzung von unabhängigen Organen,
- echte Übertragung des Vermögens ohne Rückforderungsrechte oder Rückfallklauseln,
- nachvollziehbare Rechenschaftslegung und Dokumentation.
Ungenau definierte Begünstigung
Ein weiterer neuralgischer Punkt betrifft die Ausgestaltung der Begünstigtenrechte. Wird der Begünstigtenkreis zu vage beschrieben, kann dies zu Auslegungskonflikten führen. Wird er zu eng gezogen, fehlt es an Flexibilität. Ebenso wichtig ist die klare Regelung, ob ein Rechtsanspruch auf Ausschüttungen besteht oder nicht – und wie Ermessensentscheidungen zustande kommen sollen.
Fehlende Klarheit in der Definition des Begünstigtenkreises kann auch zu Meldepflichten und Problemen beim automatischen Informationsaustausch führen. Wer ist wirtschaftlich berechtigter? Wer muss gemeldet werden? Auch hier gilt: Eine präzise Dokumentation reduziert Risiken – juristisch wie steuerlich.
Unstimmigkeit zwischen Struktur und steuerlicher Zielsetzung
Viele Stiftungen werden gegründet, um eine bestimmte steuerliche Wirkung zu erzielen – etwa zur Vermeidung der Wegzugsbesteuerung, zur Abschirmung von Vermögen oder zur Reduktion von Erbschaftsteuer. Doch diese Ziele lassen sich nur erreichen, wenn die Struktur im Einklang mit dem jeweiligen Steuerrecht des Wohnsitzstaates steht.
Praxisfehler entstehen häufig durch:
- Verwendung von Standardvorlagen ohne individuelle Prüfung,
- unvollständige Integration steuerlicher Spezialregeln (z. B. § 15 AStG, § 6 AStG in Deutschland),
- fehlende Abstimmung mit dem Steuerberater im Heimatstaat,
- Unterschätzung der Wirkung von Informationsaustausch und Registerpflichten.
Fehlende Nachsteuerung bei Lebensveränderungen
Eine Stiftung ist ein dauerhaftes Instrument – das Leben hingegen ist dynamisch. Familiäre Veränderungen (Geburten, Scheidungen, Todesfälle), wirtschaftliche Entwicklungen oder ein Wechsel des steuerlichen Wohnsitzes können die ursprüngliche Struktur überfordern, wenn keine Anpassungsmechanismen vorgesehen sind.
Hier bewährt sich ein kluger Einsatz von Reglementen, Ergänzungsbefugnissen und – wenn rechtlich möglich – Beratungs- oder Kontrollorganen, die auf neue Gegebenheiten reagieren können, ohne den gesamten Stiftungsrahmen infrage zu stellen.
Ein häufiger Fehler ist es, die Stiftung nach der Gründung sich selbst zu überlassen. Tatsächlich bedarf es regelmäßiger Überprüfungen – juristisch, steuerlich und strategisch. Ein „Stiftungs-Check-up“ alle drei bis fünf Jahre ist daher empfehlenswert.
11. Fazit: Chancen, Grenzen und strategischer Nutzen
Die liechtensteinische Stiftung ist kein Exot, kein Relikt und keine Geheimwaffe – sie ist ein modernes, rechtlich anerkanntes und in der Praxis vielfach bewährtes Strukturierungsinstrument für vermögende Familien, international mobile Unternehmer und Family Offices. Ihr Nutzen liegt nicht im Spektakulären, sondern im Substanziellen: Sie ermöglicht, was viele andere Strukturen nicht leisten können – eine verlässliche Verbindung zwischen Vermögen, Zweckbindung, Generationeninteressen und rechtlicher Klarheit.
Die Chancen: Freiheit, Schutz, Kontinuität
Zentrale Vorteile der Stiftung liegen in ihrer Gestaltungsfreiheit. Kaum eine andere Rechtsform erlaubt es, über Generationen hinweg Werte zu sichern, Einfluss zu steuern und Familieninteressen verbindlich zu regeln.
Zudem bietet die Stiftung einen systemimmanenten Vermögensschutz: Einmal übertragenes Vermögen wird aus dem Privatbereich des Stifters rechtlich herausgelöst. Es unterliegt nicht mehr der Erbfolge, nicht mehr der Zugriffsmöglichkeit durch Gläubiger und – bei sorgfältiger Gestaltung – auch nicht der willkürlichen Änderung durch spätere Generationen. Diese Trennung ist nicht nur juristisch relevant, sondern auch psychologisch: Die Stiftung ist ein Ort der Entkoppelung – von Emotion, von Erbansprüchen, von kurzfristigem Denken.
Steuerlich bietet die Stiftung – insbesondere in der Ausgestaltung als Private Vermögensstruktur (PVS) – ein hohes Maß an Planbarkeit, Verwaltungsvereinfachung und Kosteneffizienz. Die Kombination aus einer pauschalen Mindestbesteuerung, dem Verzicht auf Erbschafts- oder Vermögensteuern sowie der Möglichkeit internationaler Beteiligungshaltung macht sie zu einem idealen Vehikel im globalisierten Vermögenskontext.
Die Grenzen: Transparenz, Fremdwahrnehmung, steuerliche Einordnung
Doch die Stiftung ist kein Freifahrtschein – und sie ist schon gar kein rechtsfreier Raum. Internationale Entwicklungen wie der automatische Informationsaustausch, Transparenzregister, steuerliche Transparenzregeln und Anti-Avoidance-Maßnahmen haben auch vor Liechtenstein nicht Halt gemacht. Wer eine Stiftung gründet, um sich der steuerlichen Verantwortung zu entziehen, wird heute weder im Inland noch im Ausland langfristig erfolgreich sein.
Das Bild der Stiftung in der Öffentlichkeit ist ambivalent. Während sie in Liechtenstein als zivilrechtlich anerkannte Struktur mit klaren Regeln gilt, wird sie in manchen anderen Ländern – insbesondere in Deutschland – immer noch mit Misstrauen betrachtet. Die Folge sind erhöhte Anforderungen an die Dokumentation, an die Offenlegung und an die zivilrechtliche Argumentation im Kontext von Erbschaft, Schenkung oder steuerlicher Ansässigkeit.
Gerade deshalb ist eine professionelle Gestaltung so entscheidend: Eine Stiftung entfaltet nur dann ihre volle Wirkung, wenn sie strategisch konzipiert, steuerlich abgestimmt, juristisch belastbar und operativ umsichtig geführt wird.
Der strategische Nutzen: Stiftungen als zukunftsfähige Architektur
In einer Welt, in der Mobilität, Komplexität und Unsicherheit zunehmen, wird die Nachfrage nach verbindlichen, generationenübergreifenden Strukturen steigen. Die liechtensteinische Stiftung bietet hier eine Plattform, auf der individuelle Interessen, wirtschaftliche Ziele und rechtliche Sicherheit in Einklang gebracht werden können.
Sie ist kein Ersatz für gute Führung, familiären Zusammenhalt oder unternehmerische Vision. Aber sie kann diesen Werten eine Form geben. Sie kann dafür sorgen, dass sie über das eigene Leben hinaus Bestand haben. Und sie kann helfen, dort Ordnung zu schaffen, wo andernfalls Unsicherheit und Zersplitterung drohen würden.
Ob als Holdingstruktur, Nachfolgeinstrument, Family-Governance-Plattform oder strategischer Vermögensanker: Die Stiftung ist nicht nur ein juristisches Gebilde – sie ist ein Konzept. Und wie jedes Konzept verlangt, sie nicht nur einen Gründungsakt, sondern eine Haltung.
Wer bereit ist, diese Verantwortung anzunehmen, findet in der liechtensteinischen Stiftung ein kraftvolles, zeitgemäßes und – bei richtiger Handhabung – erstaunlich stabiles Instrument für das 21. Jahrhundert.
Schlussbemerkung und Danksagung
Wir empfehlen niemandem pauschal, eine Stiftung zu errichten. Was wir empfehlen, ist ein offenes Gespräch – über Ziele, über mögliche Spannungen, über Gestaltungsräume. Über das, was wirklich zählt. Die liechtensteinische Stiftung kann dann ein hervorragendes Ergebnis dieses Dialogs sein, wenn sie aus Klarheit entsteht, und nicht aus Panik, keinesfalls Steuerflucht oder taktischem Versteckspiel. Das ist eine zentrale Botschaft der vorangegangenen Ausführungen, die durch Herrn Dr. Erek Nuener und Frau Dr. Eva-Maria Rhomberg aus Liechtenstein durch ihre Mitarbeit wertvoll bereichert wurden – herzlichen Dank!
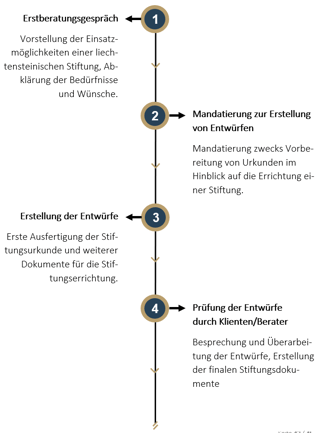
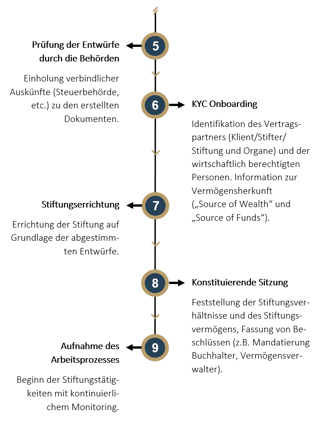
Gründungsprozess für eine liechtensteinische Stiftung
Checkliste: Die liechtensteinische Stiftung im Überblick
1. Allgemeine Einordnung
▢ Rechtsform: juristische Person ohne Gesellschafter, keine Mitglieder, kein Eigentümer
▢ Zweck: rein privatnützig (z. B. Familie, Holding) oder gemischt, rein gemeinnützig
▢ Rechtsgrundlage: Art. 552 §§ 1–41 PGR (Personen- und Gesellschaftsrecht)
▢ Keine Publizitätspflicht bei rein privatnütziger Stiftung ohne wirtschaftliche Tätigkeit
2. Gründung & Kapital
▢ Gründung durch einseitige Willenserklärung (inter vivos oder mortis causa) = Stiftungserklärung, Festlegung des Zwecks und Widmung des Vermögens
▢ Dokumentation der essentialia negotii und gegebenenfalls des Stifterwillens in Stiftungsurkunde, Stiftungszusatzurkunde und allfälligen Reglementen
▢ Mindestkapital: CHF 30.000 (alternativ EUR/USD)
▢ Gründungsanzeige innerhalb 30 Tagen beim Amt für Justiz erforderlich
3. Struktur & Organe
▢ Zwingendes Organ: Stiftungsrat (mind. 2 Personen, in Liechtenstein domiziliert)
▢ Fakultative Organe: Revisionsstelle, Kontrollorgan, Beirat, Protektor, Kurator
▢ Repräsentant erforderlich, wenn keine inländische Zustelladresse vorhanden
▢ Regelung von Amtsperioden, Nachbesetzungen, Abberufung klar definieren
4. Begünstigtenstruktur
▢ Definition der Begünstigten erforderlich
▢ Klarstellung der Rechte: Rechtsanspruch oder Ermessensentscheidung
▢ Festlegung der Kontrollrechte (Information, Auskunft, Rechnungslegung)
▢ Verzicht auf übermäßige Stifterrechte zur Wahrung steuerlicher Anerkennung
▢ Regelung der Letztbegünstigung im Liquidationsfall ausdrücklich vorsehen
5. Vermögensschutz & Gläubigerabschirmung
▢ Vermögen wird vom Stiftervermögen getrennt (Zweckvermögen)
▢ Ausschluss der Gläubigerzugriffe möglich (Familienstiftung gemäß § 36 PGR)
▢ Pflichtteilsergänzungsansprüche stark zeitlich eingeschränkt (2 Jahre vor Tod)
▢ Schenkungsanfechtung im Insolvenzfall nur eingeschränkt möglich
▢ Keine automatische Vollstreckbarkeit ausländischer Urteile in Liechtenstein
6. Steuerliche Behandlung in Liechtenstein
▢ Regime 1: reguläre Körperschaftsteuer (12,5 %) mit Steuerbefreiungen
▢ Regime 2: Private Vermögensstruktur (PVS): nur CHF 1.800 Mindeststeuer p. a.
▢ Keine Vermögen-, Erbschafts-, Schenkungs- oder Kapitalertragsteuer
▢ Internationale DBA-Struktur mit über 20 Staaten
7. Internationale Relevanz
▢ Kritische Prüfung steuerlicher Anerkennung im Wohnsitzstaat erforderlich
▢ In Deutschland hohe Anforderungen an Trennung von Stifter und Stiftung
▢ Automatischer Informationsaustausch (AIA) in Kraft: Offenlegung
▢ Struktur und Einflussrechte auf steuerliche Behandlung im Ausland abstimmen
▢ Praxis der Dokumentation und wirtschaftlichen Substanz sicherstellen
8. Nachhaltigkeit & Strategie
▢ Regelmäßige Überprüfung der Struktur empfohlen (alle 3–5 Jahre)
▢ Änderungen der Lebensverhältnisse durch Reglemente auffangen
▢ Klare Governance und Rollenverteilung zur langfristigen Funktionsfähigkeit
▢ Stiftung nicht als Produkt, sondern als strategisches Konzept verstehen
▢ Persönliche Beratung durch interdisziplinäres Team (Steuer, Recht, Struktur)



