Artikel anhören
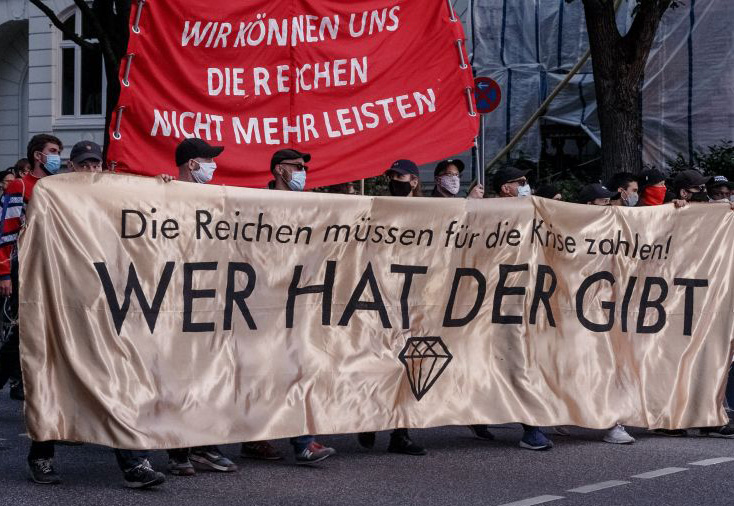
HörfassungAus dem Bundestag ist eine Auftragsarbeit an den wissenschaftlichen Dienst vergeben worden um die rechtlichen Grundlagen einer „einmaligen Vermögensabgabe in Krisenlagen“ zu prüfen.
Das Ergebnis wurde am 29. September 2022 (Aktenzeichen WD4 - 3000 - 090/22 - Fachbereich WD4 Haushalt und Finanzen) mitgeteilt: Untersucht wurde, ob eine Vermögensabgabe zur Finanzierung des Gemeinwohls im Kontext der Bekämpfung der multiplen Krisen und ihrer wirtschaftlichen und sozialen Folgen verfassungsgemäß ist, insbesondere im Hinblick auf die Klimakrise und den russischen Angriffskrieg gegen die Ukraine.
Die Ausarbeitung kommt zu folgendem Ergebnis: Die Entscheidung, welcher Anlass für die Erhebung in Betracht kommt und ob der jeweilige Finanzbedarf die Erhebung rechtfertigt, muss – wie bei Steuern generell – dem Gesetzgeber überlassen bleiben. Die Folgelasten der Klimakrise oder des Krieges gegen die Ukraine kann nach der Einschätzung des Gesetzgebers ein tauglicher Anlass für die einmalige Erhebung einer Vermögensabgabe sein.
Neben der Kompetenzfrage sind verfassungsrechtliche Anforderungen außerhalb der Finanzverfassung an die Besteuerung von Vermögen zu beachten. Einmalige Vermögensabgaben müssen mit den Grundrechten, insbesondere mit dem allgemeinen Gleichheitssatz des Art. 3 Abs. 1 GG, vereinbar sein, der eine gleichheitsgerechte Erfassung und Belastung des steuerpflichtigen Vermögens verlangt. Das Problem der Bewertungsgleichheit besteht auch bei der Grundsteuer und bei der Erbschaftsteuer. Bei der Vermögensabgabe stellt sich das Bewertungsproblem aufgrund der Einmaligkeit der Abgabe zwar weniger stark, eher vergleichbar zur Erbschaftsteuer. Außerdem sind die Anforderungen eigentumsschonender Besteuerung gemäß Art. 14 GG zu beachten. Schließlich ist noch zu ergänzen, dass die einmalige Vermögensabgabe als Zwecksteuer ausgestaltet werden kann, ohne dass dies zwingend geboten ist. Es wird allerdings als sinnvoll empfohlen.
Wir halten Sie weiter informiert.
Podcastfolgen zum Thema
 "Eine einmalige Chance, um auch die Digitalisierung in Deutschland weiter voranzutreiben!"Jürgen Grabert von DATEV zur verpflichtenden Nutzung der E-Rechnung ab 2025.
 AUSWANDERN und die STEUER-MAUER um DEUTSCHLANDWie überwinden Sie die deutsche Steuermauer?
Weiterführende Informationen zum Thema
- Geht es der spanischen Vermögensteuer an den Kragen?Nachdem Andalusien ankündigte, die Steuer 2023 abzuschaffen, wollen mehrere Regionen diesen Schritt ebenfalls gehen.
- Neue Vermögensteuer ab drei MillionenIn den Jahren 2023 und 2024 sollen Personen mit großen Vermögen einen „impuesto de solidaridad“ von 1,7 bis 3,5 Prozent entrichten.
- Keine Vermögensteuer bei Immobilienbesitz über ausländische GesellschaftenDer Immobilienbesitz über gebietsfremde Gesellschaften unterliegt nicht der Vermögensteuer (IP).
- „Schnupper-Wegzug“ von Deutschland nach MallorcaMöglichkeit zur Vermeidung der deutschen Wegzugsteuer.



