Artikel anhören
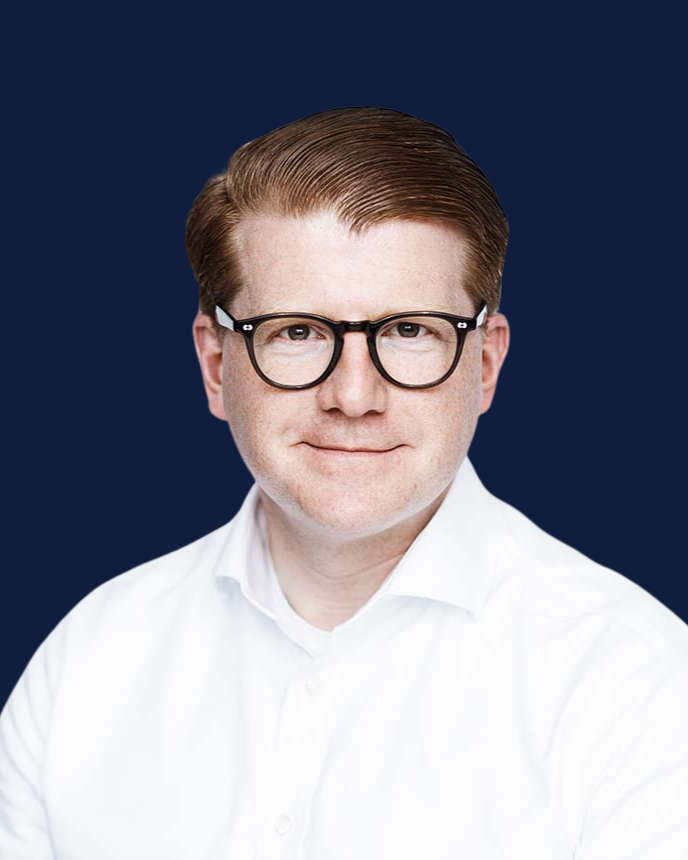
Hörfassung“Vom Lebenswerk zum Generationenbauplan“ – unter diesem Motto steht ein Panel beim Mandelblüten-Event der PlattesGroup „Familienvermögen in Krisenzeiten“ im Januar 2027, an dem auch Dr. Florian Oppel, Partner bei YPOG GmbH & Co, teilnehmen wird. Zusammen mit weiteren Experten wird der Rechtsanwalt anhand einer Simulation – „Probesterben für Profis“ - praxisnah zeigen, welche Aspekte Unternehmerfamilien bei der Nachfolgeplanung berücksichtigen müssen.
Oppel promovierte an der Universität Bonn mit einer Arbeit zu deutschen und ausländischen Familienstiftungen. Vor seinem Wechsel zu YPOG war er bei Freshfields in Düsseldorf, London und Amsterdam tätig. Er lehrt an den Universitäten Düsseldorf und Köln Unternehmens- bzw. Umwandlungssteuerrecht, ist Herausgeber von Handbüchern und Kommentaren sowie Autor zahlreicher Fachbeiträge. Der stellvertretende Aufsichtsratsvorsitzende eines großen Medienunternehmens ist zudem fachlicher Leiter des Lehrgangs "Zertifizierter Family Officer" bei den Fachseminaren von Fürstenberg.
Beim Thema Unternehmensnachfolge ist schnell das Instrument der Stiftung in seinen verschiedenen Spielarten als Option im Spiel. Würden Sie von einem Boom der Stiftung sprechen?
Ja, das kann man eindeutig so sagen. Ich habe vor gut 15 Jahren angefangen, mich mit der Familienstiftung zu befassen, habe damals dazu auch promoviert, und seinerzeit war das noch ein Orchideenthema. Von allen Stiftungen in Deutschland sind ungefähr 90 Prozent gemeinnützig, bei einer Gesamtzahl von rund 25.000. Im vergangenen Jahr waren zum ersten Mal mehr als die Hälfte der etwa 900 Neugründungen in Deutschland Familienstiftungen. Das zeigt ganz klar den Boom. Allerdings ist das kein Trendthema, keine kurzfristige Mode, sondern eine langfristige Entwicklung.
Welche Gründe sehen Sie für diese Entwicklung?
Sie hat aus meiner Sicht drei wichtige Treiber. Zum einen gibt es gerade eine richtige Nachfolgewelle: Die Boomer-Generation gibt jetzt ihr Vermögen an die nächste Generation weiter. Zweitens ist die Nachfolge komplizierter geworden. Früher hieß es: Der älteste Sohn macht den Betrieb, Ende der Diskussion. Das ist heute nicht mehr unbedingt so. Heute haben viele Erblasser keine Kinder, oder die Kinder wollen nicht, oder es gibt andere Problemstellungen. Und drittens gibt es natürlich auch steuerliche Aspekte, die eine Stiftung je nach Einzelfall attraktiv machen können.
Inwieweit löst eine Stiftung tatsächlich befürchtete Probleme wie etwa Streitfälle zwischen den Kindern?
Auch eine Stiftung kann zwischenmenschliche Konflikte nicht überbrücken. Aber sie kann erreichen, dass sich ein solcher Konflikt nicht so stark auf das Unternehmen auswirkt. Denn wenn die Gesellschafterfamilie nicht mehr miteinander spricht, dann lähmt das auch das Unternehmen, weil keine Entscheidungen mehr getroffen werden. Das passiert nicht, wenn man die Governance in einer Stiftung gut strukturiert hat.
Jede Unternehmerfamilie ist ein Fall für sich. Gibt es aber Konstellationen, in denen Sie eindeutig von einer Stiftung abraten würden?
Zum Beispiel, wenn ein Unternehmen sehr stark vom Inhaber lebt. Oder wenn die Gesellschafter langfristig selbst Kontrolle ausüben wollen, dann ist eine Stiftung ebenfalls nicht ideal. Im Allgemeinen ist es gut, wenn man den Prozess nicht nur rechtlich und steuerlich denkt, sondern auch die Frage berücksichtigt, wie die Familie miteinander umgeht, arbeitet und sich langfristig aufstellen will.
Wie komplex ist das Aufsetzen einer Stiftung, und wie flexibel sind die Lösungen?
Es ist gar nicht so viel komplizierter als andere Gestaltungsoptionen, die sich oft ebenfalls nicht als einfach erweisen. Für schwierige Fragestellungen gibt es nun einmal ganz selten einfache Lösungen. Es kommt aber auch immer ganz auf den jeweiligen Fall an. Hinsichtlich der Komplexität muss man zwischen ausländischen und inländischen Stiftungen unterscheiden. Die inländische Stiftung ist eher unflexibel. Man kann sich allerdings bei der Gestaltung der Satzung verhältnismäßig viel Flexibilität einräumen. Einerseits ist zivilrechtlich gesehen also durchaus viel Flexibilität möglich. Andererseits liegt gerade auch in der langfristigen Festlegung und im dauerhaften Schutz der Sinn einer Stiftung. Flexibilität ist gut, aber nur innerhalb der gesetzten Grenzen.
Wie ist Ihre Erfahrung in der Praxis: Fällt der so oft gehörte Appell, alle Fragen der Nachfolge rechtzeitig zu klären, auf fruchtbaren Boden?
Gerade wenn Teilverkäufe von Unternehmen stattfinden – was in letzter Zeit auch häufiger im sogenannten gehobenen deutschen Mittelstand passiert –, wäre eine frühere Nachfolgelösung aus steuerlichen und rechtlichen Gründen oft besser gewesen. Solche Situationen erlebe ich häufig. Nach wie vor wird das Thema Nachfolge oftmals gar nicht oder zu spät angegangen. Dabei ist vieles leichter, wenn man sich frühzeitig und langfristig damit befasst. Vor allem sind die Mandanten dann hinsichtlich der möglichen Lösungen noch nicht so eingefahren, sondern offener für Alternativen.
Was sind sonst noch Fehler aus Ihrer Praxis, die Sie häufiger erleben?
Man sollte die Nachfolge nicht sofort von der rechtlichen Lösung her denken, nach dem Motto: Ich will eine Stiftung haben. Man muss zunächst schauen: Wie ist der Sachverhalt, wie sind die Gegebenheiten, wer sind die handelnden Personen? Schritt zwei: Was ist das Ziel? Schritt drei: Was ist die Lösung? Die Schritte eins und zwei werden oft übersprungen oder nicht ordentlich durchdacht. Und dann hat man vielleicht eine Stiftung und eine gute Lösung – aber für das falsche Problem.
Stichwort Karlsruhe: Die Erbschaftsteuer und speziell die Verschonung von Betriebsvermögen kommen auf den Prüfstand. Wie sollten Unternehmer mit dieser unklaren Situation umgehen?
Da würde ich verschiedene Aspekte unterscheiden. Eine Nachfolgeregelung, die nur fiskalische Aspekte berücksichtigt, greift zu kurz. Die Steuern sind ein wichtiger und unter Umständen teurer Punkt, aber eben nicht der einzige. Was können wir nun aus Karlsruhe erwarten? Es ist aus meiner Perspektive eher unwahrscheinlich, dass das Bundesverfassungsgericht den Regelungskomplex Erbschaftsteuerbefreiungen für Betriebsvermögen in Bausch und Bogen verwirft. Das liegt daran, dass das Bundesverfassungsgericht seit 1995 in drei Entscheidungen den Normenkomplex, so wie er heute ist, maßgeblich mitentwickelt hat.
1995 hat Karlsruhe ausgesprochen, dass Betriebsvermögen in besonderer Weise gemeinwohlgebunden ist und darum nicht wie liquides Vermögen besteuert werden darf. Das ist nur logisch: Wenn man einen Betrieb hat, dann ist man zwar vermögend, aber nicht unbedingt liquide – man hat ja kein Geld auf dem Konto, um die Steuern zu zahlen, sondern praktisch nur das Unternehmen.
In der zweiten wesentlichen Entscheidung ging es darum, wie die Verschonung zu erfolgen hat. Da sagte das Verfassungsgericht: Erst muss der Marktwert bestimmt werden, dann folgt in einem zweiten Schritt die Verschonung. Daraufhin hat der Gesetzgeber den Normenkomplex so gestaltet, wie er heute ist – vergleichsweise hohe Steuersätze, aber weitgehende Befreiungen für Unternehmensvermögen.
2014 hat das Verfassungsgericht die geltenden Regelungen im Wesentlichen als verfassungskonform eingestuft und nur punktuelle Änderungen verlangt. Diese hat der Gesetzgeber umgesetzt. Darum gehe ich eigentlich davon aus, dass das Verfassungsgericht diese Normen im Grundsatz halten wird. Unklar ist allerdings die Frage, wie sich der Gesetzgeber innerhalb dieser verfassungsrechtlich gesetzten Grenzen verhalten wird.
Man sollte den Blick also nicht so sehr auf die Richter beschränken, sondern auch die Politik und die aktuelle Debatte im Auge behalten?
Hinsichtlich der Frage, wie sich ein Unternehmer verhalten sollte, wird manchmal ein Handlungsdruck suggeriert, der in dieser Form gar nicht besteht. Das Thema Nachfolge ist wichtig – man kann schließlich jederzeit sterben. Man muss sich damit befassen, sollte das aber auch nicht übers Knie brechen. Selbst wenn das Verfassungsgericht den einen oder anderen Aspekt für verfassungswidrig einstufen sollte, wäre es unwahrscheinlich, dass schon kurzfristig eine gesetzliche Neuregelung folgt. Es dürfte in diesem Fall noch einen Großteil des neuen Jahres Zeit bleiben, um nach altem Recht zu übertragen.
Gerade hier auf Mallorca spielt das Thema Mobilität eine immer größere Rolle. Wenn wir uns jetzt einmal eine Unternehmerfamilie mit Sitz in Deutschland vorstellen: Ein Kind lebt in Spanien, eines vielleicht in der Schweiz, ein drittes in den USA. Wie sollte man prinzipiell eine Unternehmensnachfolge angehen – im Unterschied zu einer traditionellen, fest in Deutschland verwurzelten Familie?
Ich glaube, dass es die Unternehmerfamilie, die ganz traditionell in Deutschland sitzt, in dieser Form gar nicht mehr gibt – jedenfalls nicht in der nächsten Generation. In meiner Praxis ist es so, dass bei allen Nachfolgen heutzutage das Thema internationale Mobilität von Anfang an mitgedacht wird. Man muss immer eine Lösung finden, die verhindert, dass man steuerlich eingemauert ist und ein Wegzug dann weitreichende steuerliche Konsequenzen hat. Auch eine Familie, bei der heute alle Nachfolger in Deutschland leben, sollte sich so aufstellen, dass man jederzeit wegziehen könnte. Man muss sich aber immer auch fragen, wer als Unternehmer den Hut aufhaben soll, und diese Gesellschafterrolle von den Fragen des Eigentums trennen. Das ist noch einmal eine andere Dimension.
Auf was können sich die Teilnehmer des Mandelblüten-Events im Januar hinsichtlich Ihres Panels „Probesterben für Profis“ einstellen?
Interessant wird sein, dass wir die Themen nicht nur steuerlich betrachten, sondern deutlich breiter aufgestellt sind – mit dem Notar Professor Heribert Heckschen und dem Gesellschaftsrechtler Professor Christian Bochmann. Wir können also die verschiedenen relevanten Dimensionen im Zusammenhang betrachten. Darin besteht letztendlich auch die Komplexität der Nachfolgeplanung – und da haben wir die zwischenmenschlichen Faktoren noch gar nicht erwähnt.
Bei unserem Event “Familienvermögen in Krisenzeiten” Ende Januar 2027 geht es drei Tage lang um den Standort Deutschland und den Innovationsvorsprung in China, um Cybersicherheit sowie um grenzüberschreitende Nachfolgeplanung.
Mandelblüte 2027: Programm, Referenten, Anmeldung
Podcastfolgen zum Thema
 Das Schutzengelpaket der PlattesGroupPatientenverfügung, Vorsorgevollmacht und die wichtigsten Besonderheiten in Spanien erklärt Yvonne Plattes.
 "Es herrscht Unsicherheit bei den Rechtsanforderungen an Stiftungen"Dr. Florian Oppel und Willi Plattes über Stiftungsstrukturen, globale Mobilität und strategische Nachfolgeplanung für Unternehmerfamilien – ein Vorgeschmack auf das Event "Familienvermögen in Krisenzeiten" Ende Januar.
Weiterführende Informationen zum Thema
 "Bei der Nachfolge darf sich der Blick nicht auf die Steueroptimierung verengen"Prof. Dr. Christian Bochmann, Experte für Unternehmensnachfolge und Referent beim Mandelblüten-Event im Januar 2027, über die anstehende Verhandlung in Karlsruhe zur Erbschaftsteuer und die wichtigsten Strategien für Familienunternehmer.
 Mobilität: Der Weckruf – stärker individualisierte Persönlichkeiten bauen ein Portfolio von Rechtsräumen aufEin Essay von Willi Plattes über die Notwendigkeit internationaler Optionen mit Blick auf die zweite Ausgabe des Mandelblüten-Events Anfang 2027.
 Höhere Erbschaftsteuerbelastung in Deutschland? Die Stunde der Entscheidung nahtIm Zentrum steht die Frage, ob die Begünstigungen für Betriebsvermögen bei Erbschaft- und Schenkungsteuer mit dem Grundgesetz vereinbar sind. Das Verfahren, die Positionen.



